
大家好,我是韦恩Wayne,9年来专注于跨境电商联盟营销。
最近 读了Kalodata 发布了 2026 TikTok 电商白皮书。
232 页,信息密度极高。
我啃了两天,把里面的核心数据、判断、打法,提炼成一篇给出海操盘手和电商运营看的深度解读。
先抛几个数字给你感受一下 2025 年的 TikTok Shop 到底跑得多快:
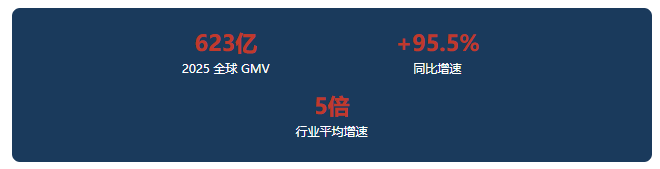
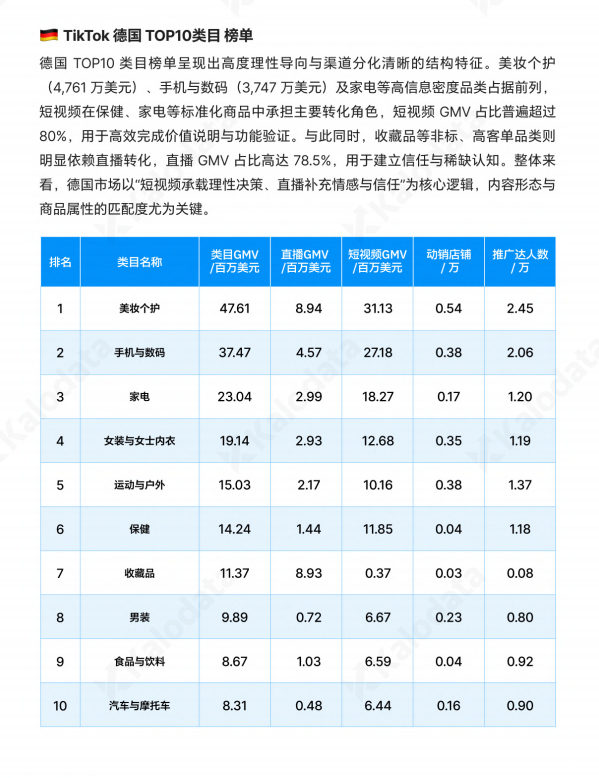
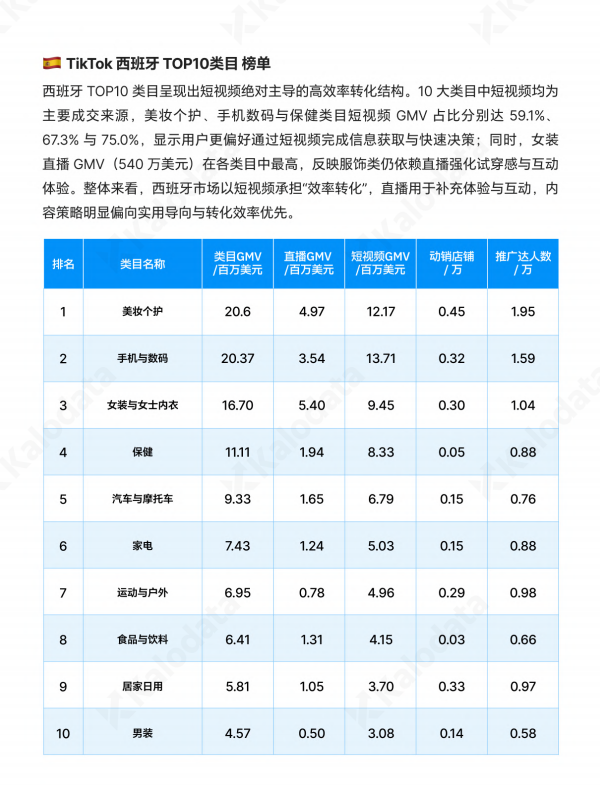
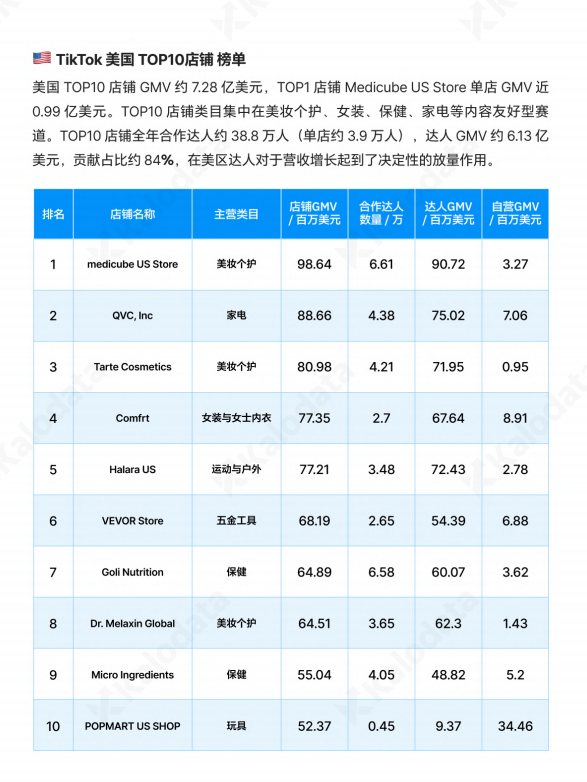
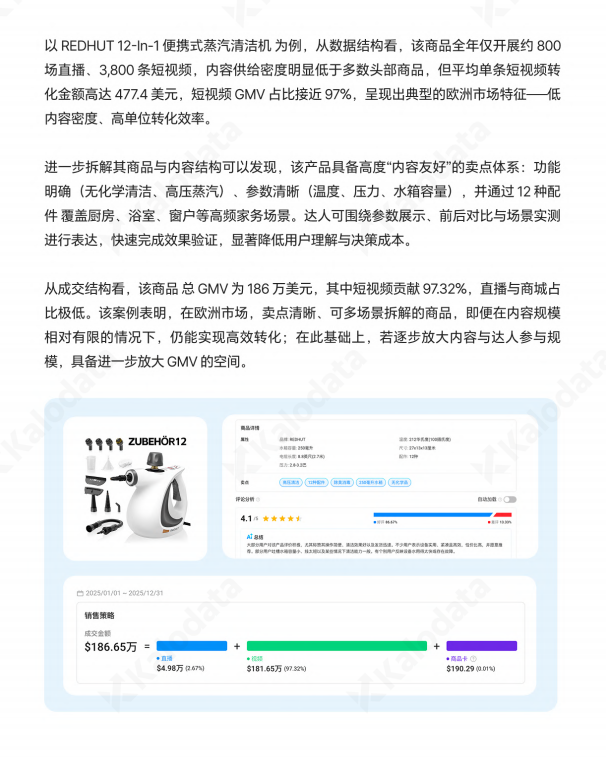
一眼 Kalodata 给的 2026 预测——
平台 GMV 有望突破 1500 亿美元,5 年完成 150 倍增长。
这不是普通的增长,这是电商版的大航海时代。
💡 这篇文章会带你搞清楚 5 件事
① 2025 到底发生了什么,让白皮书敢称「元年」
② 印尼、美国、拉美、日本、欧洲,五大市场谁最值得跳
③ 短视频、达人、直播、AI,2026 的实操主线是什么
④ 6 张核心榜单速览:类目、商品、达人、准入、履约
⑤ 给出海操盘手的 5 步进场路径
01 为什么白皮书把 2025 定义为「元年」
这个定义,我第一眼看到时是有点意外的。TikTok 卖了这么多年货,怎么突然 2025 才算元年?
看完前 20 页,我明白了。因为 2025 有几件事同时发生:
第一件事:美国政策风险出清
1 月,美国”不卖就禁”裁决落地,TikTok 遭遇 24 小时短暂下线,随后迅速恢复,重返 App Store。
下半年,通过与 Oracle 等巨头合资,彻底扫清了在美国的发展障碍。
对出海品牌来说,这意味着一件事——美国站不再是政策风险市场,可以放心投入了。
第二件事:全球 7 个新国家开放
这一年 TikTok Shop 一口气开了 7 个新站点——意大利、法国、德国、西班牙、日本、墨西哥、巴西。
加上原有站点,TikTok Shop 目前已进入 17 个主要市场。
这背后是一个非常清晰的信号:平台从「单点突破」进入「全球铺开」阶段。
第三件事:内容电商大盘全面起飞
先看两个大盘数据(来自 eMarketer 和 Statista):
| 指标 | 2025 | 增速 |
|---|---|---|
| 全球电商大盘 | 6.54 万亿美元 | +7% |
| 社交/内容电商 | 1.66 万亿美元 | +38% |
| 未来 CAGR(2024-2028) | 内容电商 | 20%+ |
再看白皮书给的 2028 年预测——内容电商将达 2.95 万亿美元,几乎是 2024 年的 2.5 倍。
翻译成人话:消费者买东西的方式,正在从「搜索驱动」转向「内容驱动」。
这不是趋势判断,这是结构性迁移。
过去大家习惯了搜「XX 推荐」「XX 好用吗」再决定买不买。现在越来越多人是——刷视频刷到、看直播看到、被达人种草到,直接就下单了。
当整个消费路径被压缩,平台就必须重构。TikTok Shop 就是这场重构里跑得最快的那个。
TikTok 正式完成了从单一社交流量平台,向「以内容驱动、算法主导的全球智能电商平台」的根本性进化。
02 623 亿美元怎么分:全球市场结构拆解
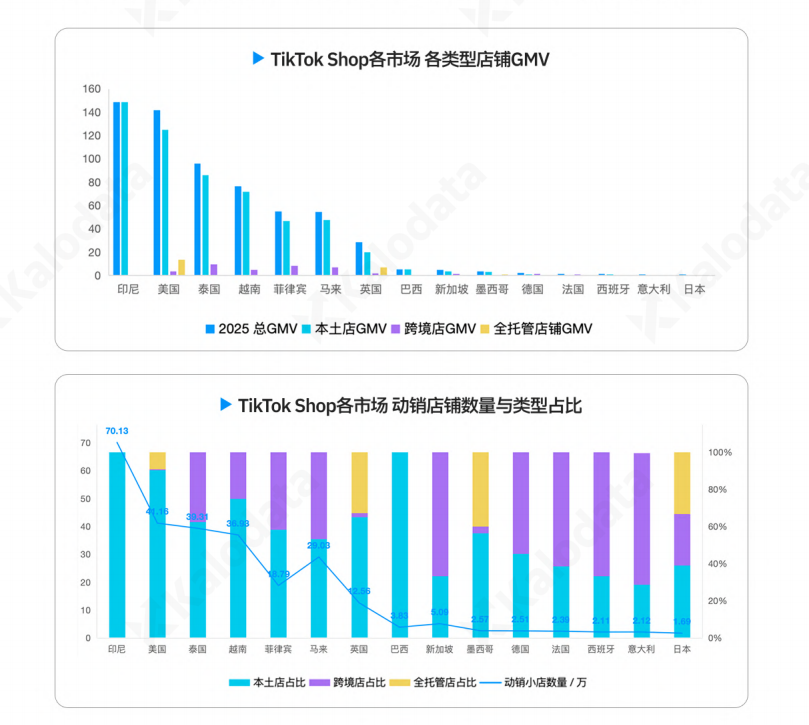
先给你一张 2025 全球 GMV 结构图:
| 市场 | 2025 GMV | 同比增速 | 占比 |
|---|---|---|---|
| 印尼 | 148.75 亿美元 | +135% | 23.87% |
| 美国 | 141.86 亿美元 | +94% | 22.77% |
| 泰国 + 越南 + 菲律宾 + 马来 | 约 280 亿美元 | +65%~+85% | 约 45% |
| 新加坡 | — | +201%(全球增速冠军) | — |
| 英国 | 28.77 亿美元 | +100% | — |
| 日本 | 0.95 亿美元 | 新站点起量 | — |
双子星:印尼 + 美国
两个国家合计占了全球 46.64%的 GMV。
但它们的增长逻辑完全不同。
印尼是「生态成熟型」市场:
- 联盟达人规模 280 万人,全年贡献 GMV 约 54.93 亿美元
- 与 Tokopedia 合并后协同效应释放,GMV 稳居全球第一
- 3 月斋月 + 12 月双 12,大促节奏成熟
美国是「内容价值驱动型」市场:
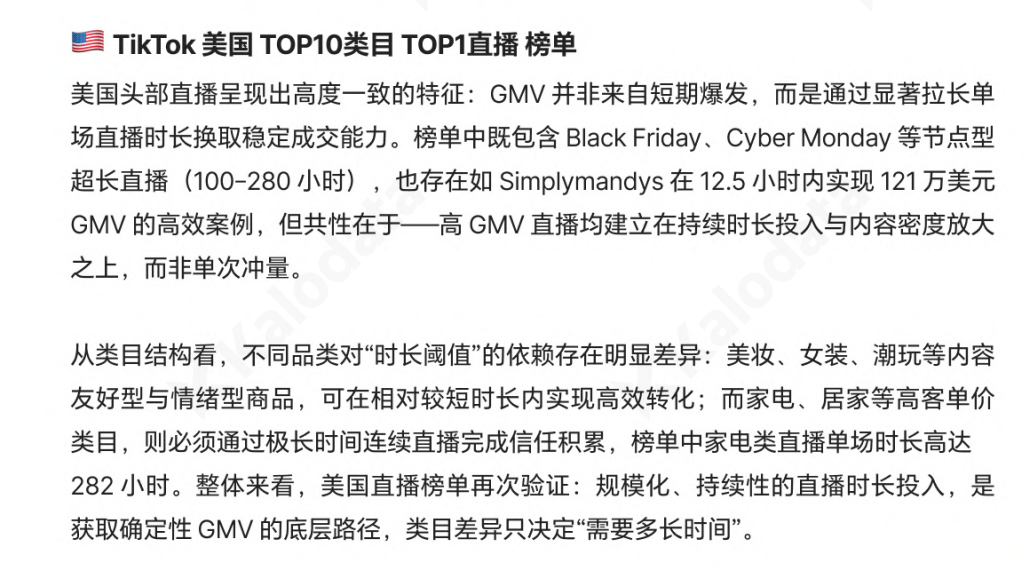
- 联盟达人带货贡献 70.9%的销售额
- 1 月单月 GMV 20.5 亿美元(黑五拉动)
- 短视频 GMV 占比 67.6%,是主要出单入口
⚠️ 美国市场的核心结论
如果你在美国站,不做达人矩阵 = 不做美国。70.9% 这个数字太狠了,它说明:美国 TikTok Shop 本质是达人经济,不是店铺经济。
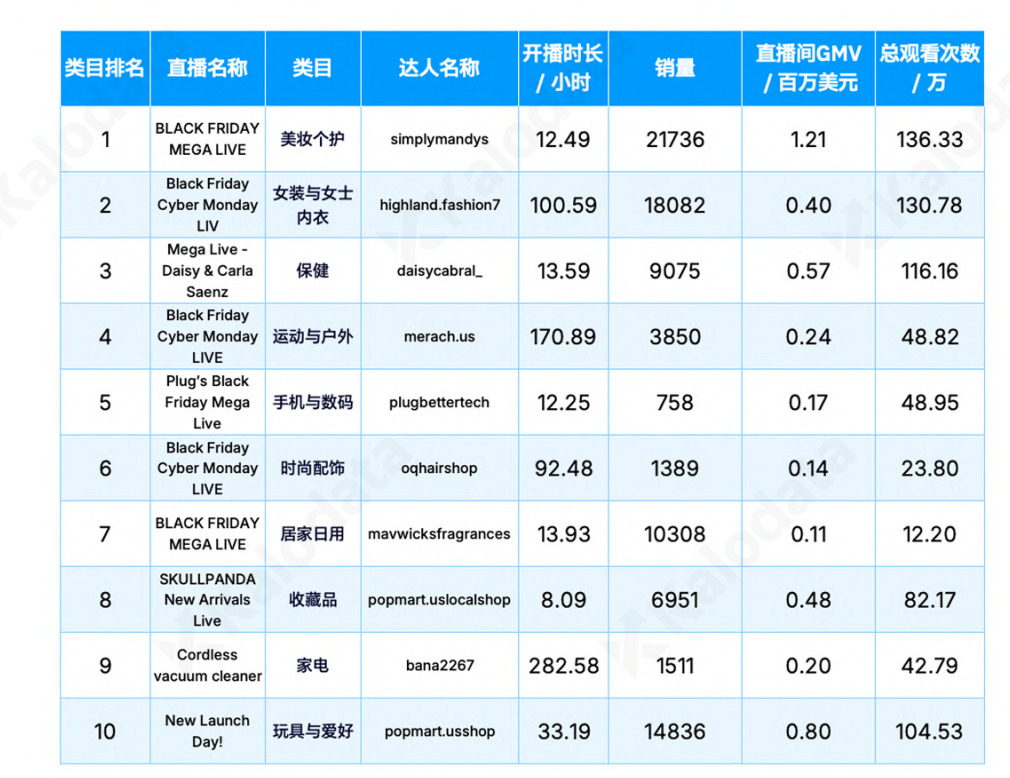
这跟亚马逊 完全不是一回事。亚马逊你可以开店、优化 listing、铺广告、等用户搜。TikTok Shop 不行,你得先把内容交到达人手里,让他们帮你在信息流里把产品“送到用户面前”。
一个是“等鱼上钩”,一个是“主动抛饵”。逻辑完全相反。
东南亚:最稳的基本盘
泰、越、菲、马四国合计占全球约 45% GMV,平均增速 65%-85%。
白皮书对 2026 有一个非常大胆的判断——
2026 年,TikTok 电商将在东南亚主要国家全面超越 Shopee,成为区域内最大、增长最快的电商平台。
这句话如果成真,东南亚电商格局就要重写了。
这个反超不是靠价格战打下来的,是靠内容打下来的。Shopee 是货架电商,用户来了要搜要比价;TikTok Shop 是内容电商,用户来了不搜,直接被带进决策。
两种逻辑,一个是「找货」,一个是「遇到货」。后者在东南亚这种年轻人多、社交渗透高的市场里,天然更适配。
新兴三雄:巴西、墨西哥、日本
这是 2026 我最关注的一块。三个市场,三种打法,三种时间窗口。
| 市场 | 特征 | 2026 判断 |
|---|---|---|
| 巴西 | 12 月动销店铺飙升到 2.61 万家,达人内容驱动 | 增长最快、最确定的新市场 |
| 墨西哥 | 达人短视频驱动,红利明显 | 拉美与巴西并列的双引擎 |
| 日本 | 12 月动销店铺环比翻倍到 1.19 万家 | 由冷启动向加速增长过渡 |
💡 抓不抓红利期,就看这一年
拉美的窗口期,和 2020 年前后的东南亚很像——达人便宜、竞争少、社交渗透高。白皮书直接判定:巴西和墨西哥会是 2026 年全球规模化突破最快的两个市场。
欧洲:履约优先,慢炖为主
英国 2025 全年 28.77 亿美元,直接翻倍。
但欧洲整体还处于电商冷启动期,平台优先解决的是商品供给和履约稳定性——跨境店和全托管是这一阶段 GMV 的主要承载形态。
03 2026 实操主线:内容、达人、履约、AI
白皮书里数据太多,方法论也不少。我把它抽成 4 条主线,一个个说。
这个判断是有数据支撑的。
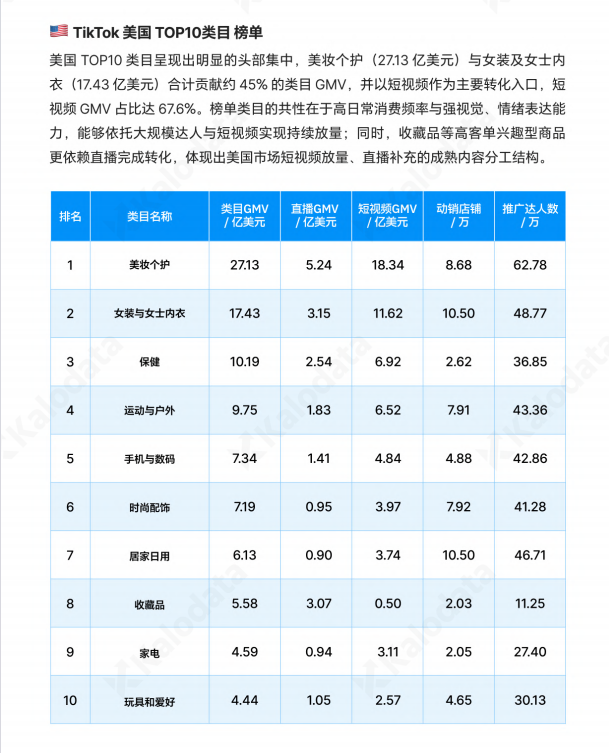
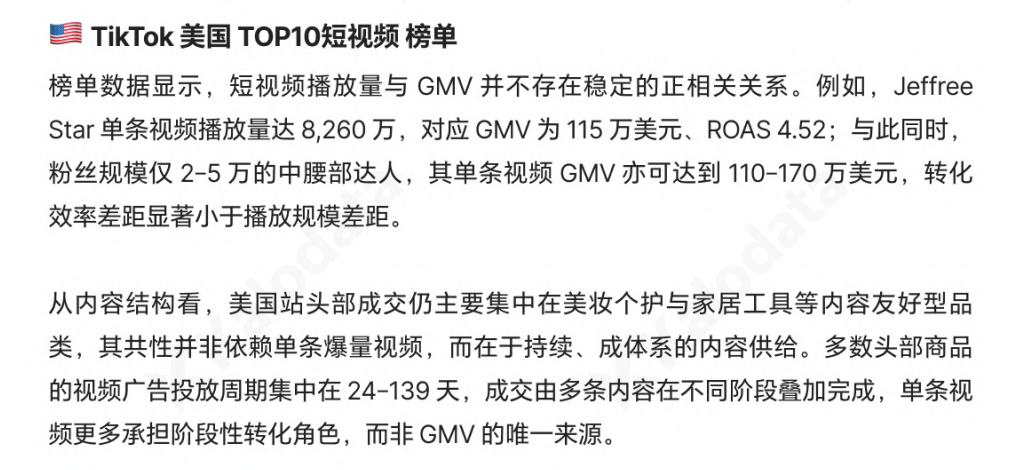
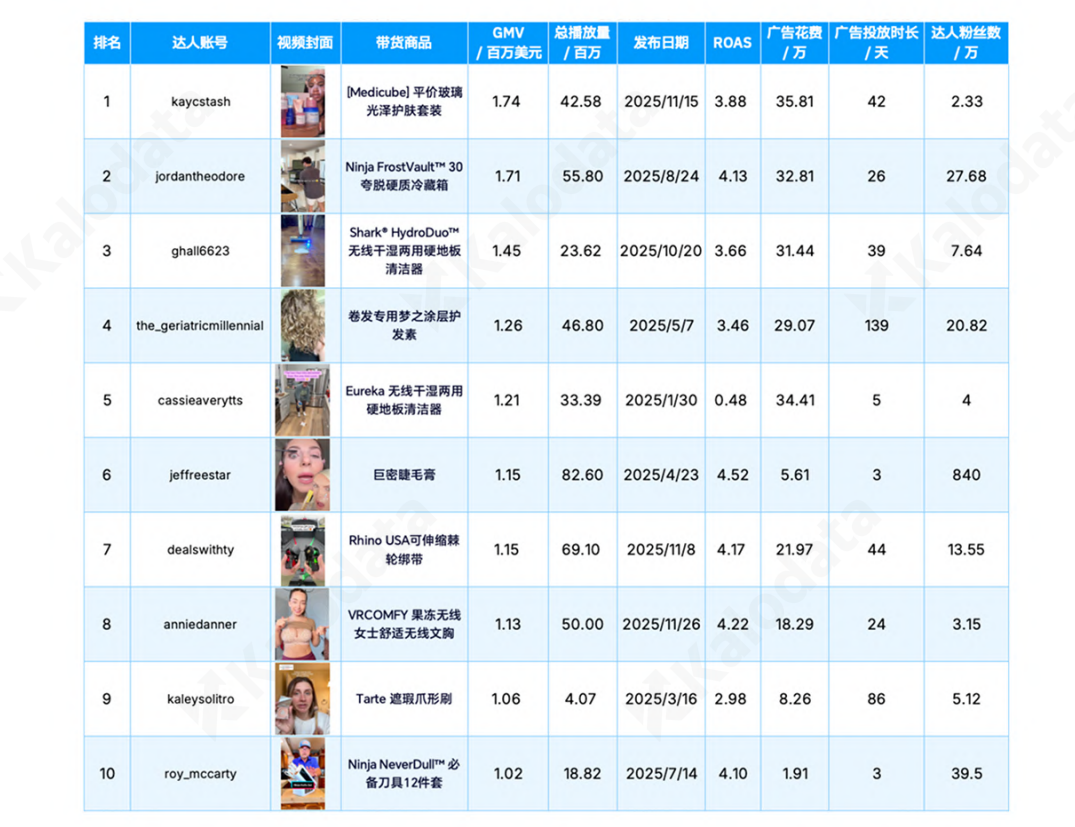
美国 TikTok Shop 短视频 GMV 占比 67.6%—— 短视频依然是最大的出单来源。
直播是补位,不是主力。至少在美国和欧洲,是这样。
再看一个典型案例——美国 TOP1 商品 Medicube 焕肤护肤套装:
| 指标 | 数据 |
|---|---|
| 累计产出短视频 | 4.54 万条 |
| 累计直播场次 | 7.98 万场 |
| 合作达人数 | 1.79 万名 |
| 短视频 GMV 占比 | 84% |
| 短视频 GMV 金额 | 约 2281 万美元 |
这组数据告诉你一件事——产品能不能爆,取决于能不能被内容持续表达。
产品卖点越多、场景越丰富,内容素材就能持续裂变,达人愿意跟进的意愿也越强。
反过来,如果你的产品只有一两个卖点,或者只能拍出两三种场景,达人拍完就没得拍了,内容供给自然就断了。
所以选品阶段就要想清楚:这个产品能撑起多少条内容?能被多少个场景使用?能不能持续给达人「新东西可讲」?
主线二:达人矩阵是生死线
再重复一遍那个数字:美国 70.9% GMV 来自联盟达人。印尼达人规模 280 万人。
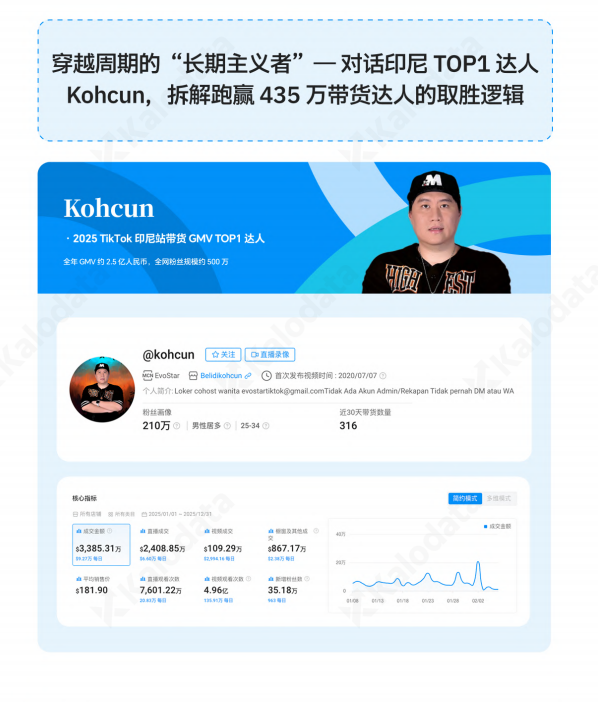
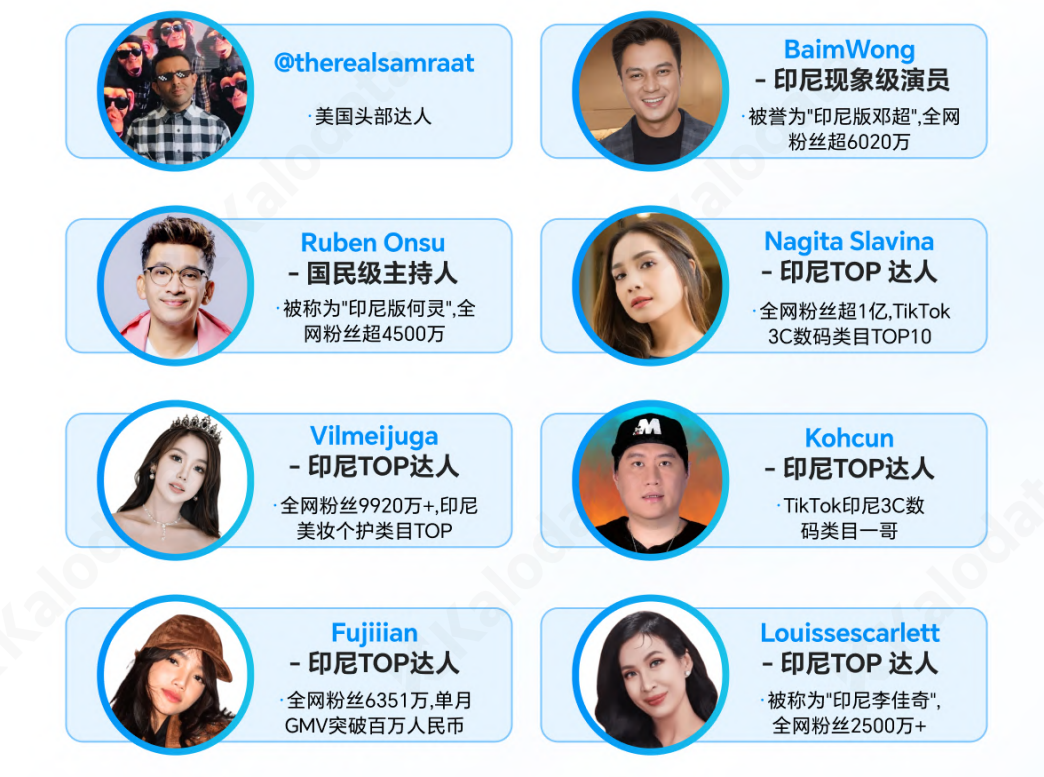
白皮书里有一整章专门讲全球 KOL 生态。列了 12 位印尼现象级达人,粉丝量从 2500 万到 1 亿+。
你可能没听过这些名字,但他们在自己市场里,基本就是「TikTok 版李佳琦」。
给你举几个:
- BaimWong:印尼版邓超,全网粉丝 6020 万
- Nagita Slavina:全网粉丝 1 亿+,3C 数码类目 TOP10
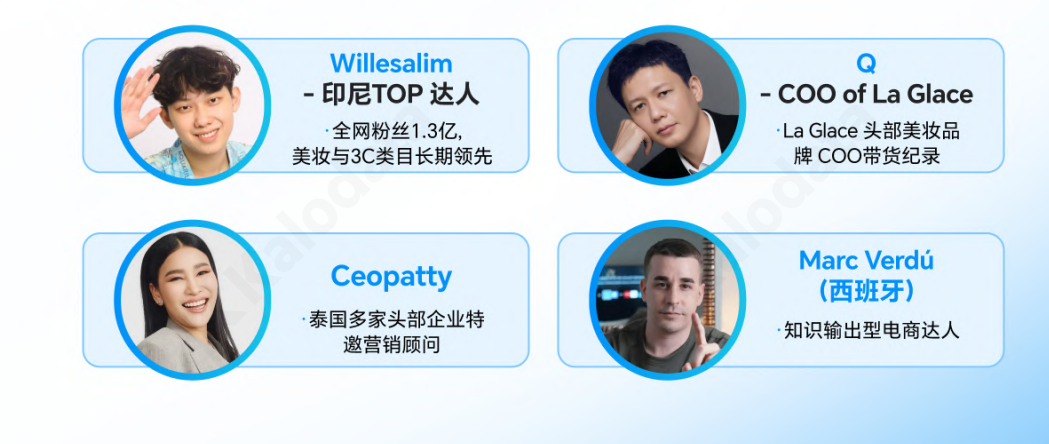
- Willesalim:全网粉丝 1.3 亿,美妆与 3C 长期领先
- Louissescarlett:印尼李佳琦,全网粉丝 2500 万+
💡 达人打法的关键判断
跨境出海不要指望自己在海外从零建号,那基本没戏。正确路径是——「联动当地极具知名度的头部 KOL」,用他们的粉丝和背书,快速冷启动、快速破圈。
主线三:履约前置,FBT 变基础设施
这个是我读白皮书之前没想到的。2026 年,履约不再是「加分项」,而是最低入场券。
平台的物流方式对比:
| 方式 | 曝光权重 | 达人推荐 | 折扣 |
|---|---|---|---|
| FBT 官方履约 | ✅ 高 | ✅ 优先推荐 | 仓储+履约折扣 |
| CBT 跨境自发货 | 受限 | ❌ 未推荐 | 最高 30% 物流折扣 |
| TikTok 物流(合作承运) | 受限 | ❌ 未推荐 | 最高 20% 折扣 |
对商家而言,本土履约与售后体系已不再是锦上添花,而是参与核心市场竞争的基础能力。
在多市场布局背景下,「全球库存 + 本地发货」已经成为主流解法。
翻译成人话:海外仓布局越早,曝光权重越高;拿不到 FBT,达人也不愿意推你。
这一条对中小卖家其实是压力。因为 FBT 的资金门槛不低——你要提前铺货、提前压库存,才能拿到平台给的曝光权重。
但反过来看,这也是一个筛选机制。愿意提前投入本地履约的商家,平台会给你确定性的流量回报;不愿意的,就在跨境自发货里慢慢卷。
选哪个,取决于你想做长期生意,还是短期跑量。
主线四:AI 已成为底层基础设施
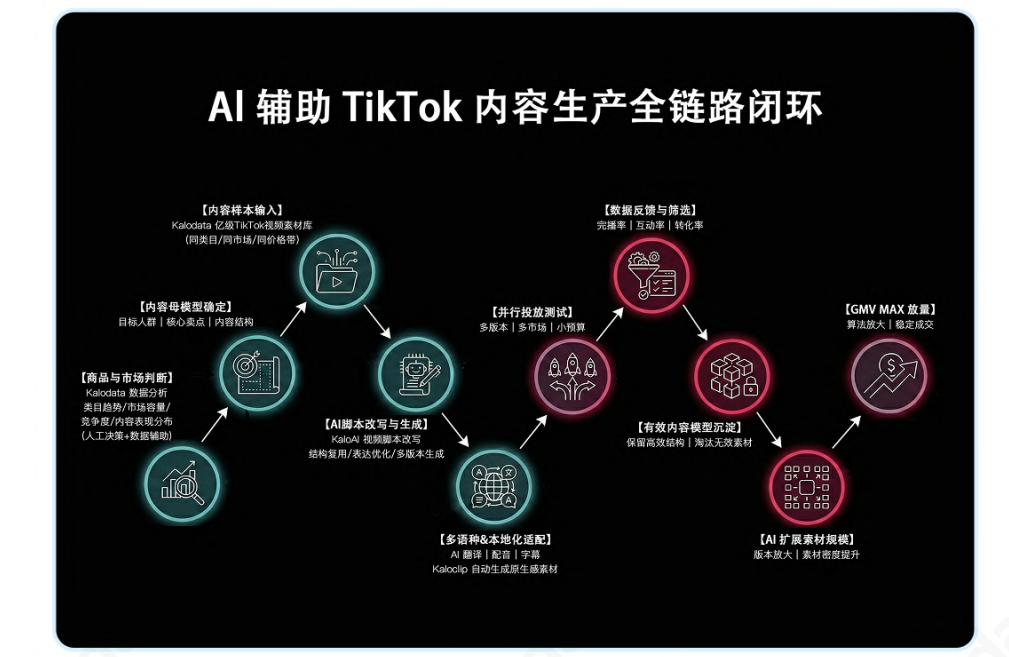
这条我想多聊两句。因为 AI 这块,白皮书的判断非常有意思。
2025 年 TikTok Shop 正式把 AI 从「工具集合」升级到「基础设施能力」。
平台推出了一个叫 Symphony Creative Studio的东西,把数字人、自动脚本生成、多语种声纹克隆整合成统一的创意生产中台。
这背后的战略意图非常明确:
TikTok 引入 AI 的核心目标,并非制造爆发式增长,而是构建一套标准化、可复制、可全球扩展的电商基础设施。
换句话说,AI 是用来抹平跨境经营的门槛的——语言、内容、执行,都可以被 AI 拉平。
白皮书里还有一句我特别喜欢的话:
当 AI 普遍提升执行效率,竞争重新回到内容本身。
现在 AI 让脚本、字幕、剪辑成本降了 30%-40%。但正因为大家都能做,内容能不能建立信任、能不能推动成交,反而成了新的分水岭。
这个判断和之前听过的几场分享是完全一致的——AI 抹平的是「执行差距」,拉不开的是「判断力差距」。
以后跨境电商的组织形态可能会分成两类:一类是「AI + 少数判断力强的人」,一类是「一堆执行者做 AI 也能做的事」。前者活下来,后者被替代。
⚠️ AI 陷阱:别把 AI 变成低质量内容工厂
白皮书里非常直接地提醒:AI 用来批量生成没人相信的内容,反而会拖垮转化。它的正确用法是把「已验证的高转化内容结构」沉淀成模板,再规模化复用——不是拿来生成更多垃圾。
04 榜单速览:6 张最值得收藏的表
这一节是纯干货区。挑了 6 张我觉得最有决策价值的榜单/清单,建议截图收藏。
① 2025 全球 15 站点 GMV 排名
| 排名 | 国家 | GMV / 增速 |
|---|---|---|
| 1 | 印尼 | 148.75 亿美元 / +135% |
| 2 | 美国 | 141.86 亿美元 / +94% |
| 3 | 泰国 | 东南亚四国之首 |
| 4 | 越南 | 东南亚增速稳定 |
| 5 | 菲律宾 | 东南亚快速增长 |
| 6 | 马来西亚 | 东南亚稳定放量 |
| 7 | 英国 | 28.77 亿美元 / +100% |
| — | 新加坡 | +201% 全球增速冠军 |
| — | 日本 | 0.95 亿美元 / 新站点起量 |
| — | 巴西 · 墨西哥 | 2026 判定为最大新兴市场 |
② 美国 TOP10 类目(2025)
| 排名 | 类目 | GMV / 关键洞察 |
|---|---|---|
| 1 | 美妆个护 | 27.13 亿美元 |
| 2 | 女装及女士内衣 | 17.43 亿美元 |
| 合计 | TOP2 类目占比 | 约 45% |
| 渠道 | 短视频 GMV 占比 | 67.6%(短视频为主入口) |
③ 美国 TOP1 商品案例:Medicube 焕肤护肤套装
| 维度 | 数据 |
|---|---|
| 短视频产出 | 4.54 万条 |
| 直播场次 | 7.98 万场 |
| 合作达人 | 1.79 万名 |
| 短视频 GMV 占比 | 84% |
| 核心启示 | 内容供给密度 = 商品成交上限 |
④ 全球 KOL 名录(印尼精选)
|
达人 |
标签 |
粉丝量 |
|---|---|---|
|
BaimWong |
印尼版邓超 |
6020 万+ |
|
Nagita Slavina |
3C 数码 TOP10 |
1 亿+ |
|
Willesalim |
美妆与 3C 一哥 |
1.3 亿 |
|
Vilmeijuga |
印尼美妆个护 TOP |
9920 万+ |
|
Louissescarlett |
印尼李佳琦 |
2500 万+ |
|
Fujiiian |
单月 GMV 破百万人民币 |
6351 万 |
⑤ 2026 商家全球入局保证金一览
| 市场 | 跨境店保证金 | 关键要求 |
|---|---|---|
| 美国 | 1500 美元 | 中国合法企业营业执照,美国本地发货 |
| 英国 | 约 540 美元 | 英国 VAT 税号,英国本地发货 |
| 东南亚(不含印尼) | 90 美元 | 国内外电商经验,可跨境直邮 |
| 欧盟 | 约 470 美元 | 欧盟任一国 VAT 税号 |
| 墨西哥 | 约 460 美元 | RFC 税号 + 本土发货 |
| 巴西 | 灰度测试中 | 巴西本土企业 + 本土发货 |
| 日本 | 约 450 美元 | 跨境直邮或本地发货能力 |
⑥ 物流方式对比:FBT vs CBT vs 合作承运
|
物流方式 |
曝光权重 |
达人推荐 |
折扣 |
|---|---|---|---|
|
FBT(平台全流程) |
✅ 高 |
✅ 优先 |
仓储+履约折扣 |
|
CBT(跨境自发货) |
受限 |
❌ |
最高 30% 物流折扣 |
|
TikTok 物流(合作承运) |
受限 |
❌ |
最高 20% 折扣 |
💡 看榜单最容易忽略的一点
别只看谁增速高、谁 GMV 大。真正决定你能不能进的,是「保证金 + 本地资质 + 履约能力」的三重门槛。看第 5、6 张榜单的时候,先算算自己扛不扛得住这个成本。
05 给出海操盘手的 5 步进场路径
方法论看完,数据也过了一遍。最后落到最实用的一节——如果你是出海操盘手,2026 到底该怎么打。
我把白皮书里散落的实操建议,合成 5 个 Step:
Step 1选市场:红利期优先,别只盯着老市场
美国 + 印尼是双子星,但内卷已经开始。新兴红利在拉美(巴西/墨西哥)和日本。选市场看三件事:GMV 增速、达人成本、履约门槛。红利期的市场,达人便宜、竞争少,回本快。
Step 2定打法:内容优先,直播补位
短视频依然是主要出单入口,尤其是美国和欧洲。别一上来 all in 直播——白皮书判断 2026 才是美国直播的关键拐点。前期资源:70% 短视频 + 20% 达人建联 + 10% 直播测试,是相对稳的分配。
Step 3搭达人矩阵:头部 KOL 破圈 + 中长尾铺量
美国 70.9% GMV 靠达人,印尼 280 万达人生态,这个数字已经把结论说清了。冷启动阶段找 1-2 个头部 KOL 做背书,然后用中长尾达人矩阵铺量,是白皮书里被反复验证的路径。
Step 4布履约:FBT 是最低入场券
2026 履约是硬门槛。不上 FBT,曝光权重就低,达人也不愿意推。海外仓 + 本地发货是主流解法,越早布局越好。别指望跨境直邮能长期跑通——这条路会越来越窄。
Step 5用 AI 承接底盘,让人回到判断
把 AI 用在脚本、字幕、剪辑、素材裂变这些执行环节,成本降 30-40%。省出来的时间和人力,交给两件事——「内容质量把关」和「达人关系维护」。这两个是 AI 干不了的,也是 2026 真正的分水岭。
06 最后想说一件事
2026 年的 TikTok 电商,已经不是「要不要做」的问题了。
白皮书里那句话我印象最深:
最终决定商家能否长期留在牌桌上的,不是是否参与 TikTok Shop,而是是否具备与平台节奏同频、与结构演进同向的持续经营能力。
翻译一下——
参与不难,难的是跟得上平台的节奏。
平台的节奏是什么?就是这 4 件事:
· 内容驱动 → 供给密度决定成交上限
· 达人经济 → 联盟达人是最主要的成交来源
· 履约前置 → FBT 决定曝光和活动准入
· AI 抹平执行 → 竞争回到内容本身
这 4 件事,一件跟不上,就会被平台的规模化竞争甩下去。
而白皮书判定的 1500 亿美元这条曲线,只属于跟得上的那部分商家。
——
我知道很多朋友会问:那现在进场晚不晚?
从白皮书的数据看,不晚,但也不算早了。
美国、印尼已经开始内卷,东南亚也在走向成熟。真正的红利窗口,在拉美、日本、新开的欧洲四国。
想抢早的,选美国以外的新市场;想稳的,选东南亚;想比大的,就去硬碰美国。三条路都能走,就看你手里的牌适合哪一条。
如果你在做 TikTok Shop、或者正在考虑进场,这份白皮书本身非常值得读一遍原报告。这篇解读只是帮你把主线抽出来。
觉得有帮助,欢迎转发给你还在观望的朋友。
最后补一句。推荐的达人如下:
📌 关于本文
📚 素材来源· 2026 TikTok 电商白皮书 · Kalodata
· 数据统计期
2025.01 – 2025.12·
外部数据来源
eMarketer / Statista
来源公众号: Affiliate Wayne(ID:Wayneczf)专注于联盟赋能品牌二次增长
本文由 @Affiliate Wayne 原创发布于奇赞平台,未经许可,禁止转载、采集。
该文观点仅代表作者本人,奇赞平台仅提供信息存储空间服务。