
“宠物行业正经历从“疯狂下注”到“理性聚焦”的深度调整。”
这两年,宠物圈里一直流传着一种说法:资本跑了,钱不好拿了,行业要凉了。
每隔一段时间就能看到类似标题的文章:”又一家宠物品牌倒下”、”融资寒冬下的宠物赛道”。看多了,很容易让人觉得这个行业真的不行了。
但事实可能和你想的不太一样。
先看一组数据,再说结论
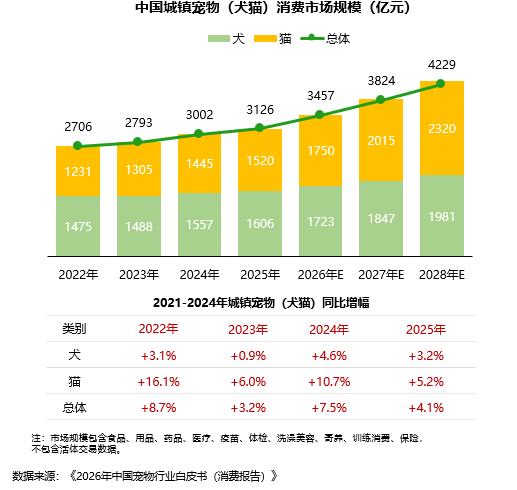
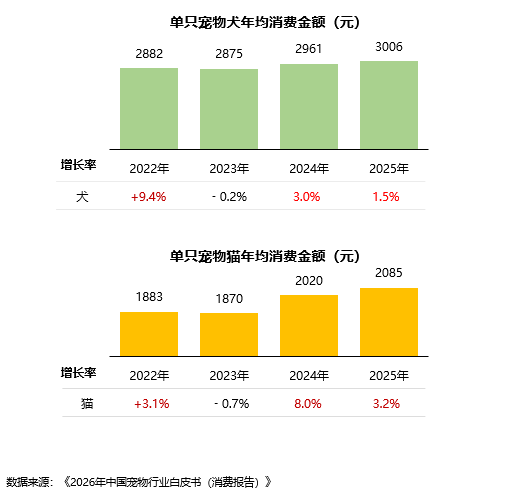
《2026年中国宠物行业白皮书》显示,2025年光是城镇犬猫的消费市场就到了3126亿元,比上年还涨了4.1%。到2028年,这个数字预计会突破4050亿,年复合增长率接近9.6%。
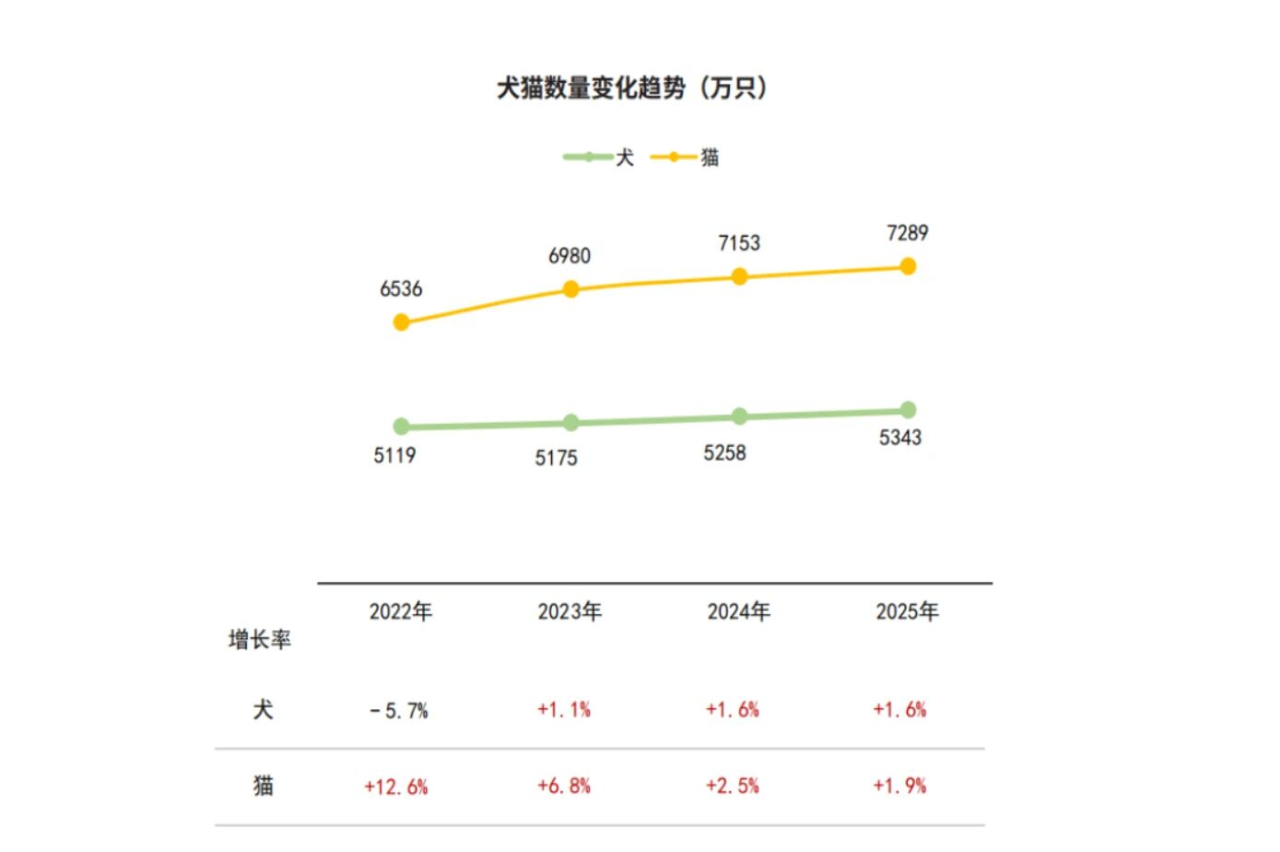
养宠的人也在变多。2025年城镇犬猫数量达到1.26亿只,渗透率大概22%。也就是说,每五个城镇家庭里,就有一个在养猫养狗。这个比例放在欧美日韩面前,还有不小的增长空间。
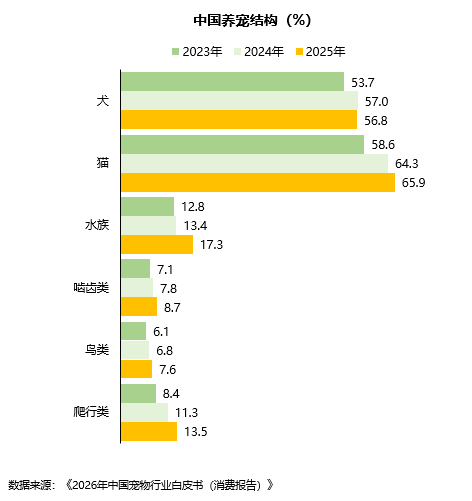
其中,养犬占比56.8%,下降了0.2个百分点,小于养猫占比65.9%,上升1.6个百分点,养水族的增加3.9个百分点,爬行类增加2.2个百分点,啮齿、鸟类均在小幅增加。
再看消费结构,宠物食品占了53.7%,是绝对大头;但医疗占比在快速往上走。一个很明显的趋势是,宠物消费越来越像人的消费,吃得好是基本盘,看病才是真正花钱的地方。
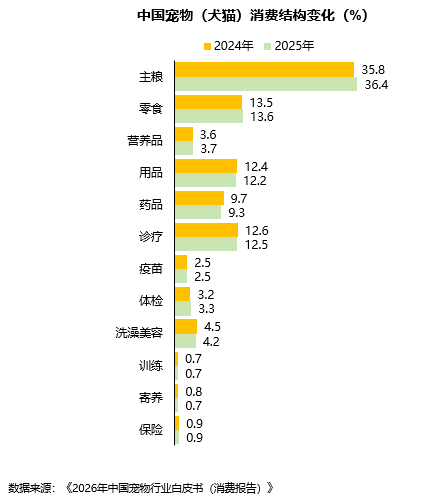
市场不但没缩,还在结构性地往上走。从”谁都能进来分一杯羹”变成了”能活下来的才有资格谈增长”。
所以第一个判断,宠物行业没有被抛弃,只是增长的方式变了。
那钱到底去哪了?
如果只看融资数量,确实会觉得”不行了”。
2021年是高峰期,全年88起融资,金额超过百亿。到了2024年,融资事件只剩23到32起,2025年有所回暖。
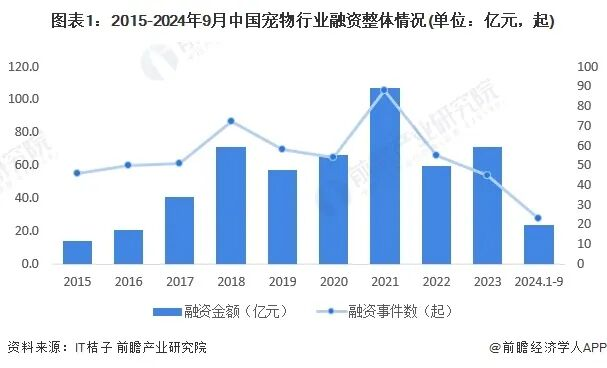
以前资本喜欢投什么?新品牌、新概念、流量玩法。找个好看的包装,砸钱做营销,三个月冲上榜单,然后讲下一轮的故事。这套打法在2020到2021年特别好使,但也埋下了隐患,很多品牌营收看着不错,一算账全是亏损,钱全烧在获客上了。
现在呢?资本的口味明显变了。
上游供应链成了香饽饽。例如,山东帅克,一家宠物食品代工企业,拿到了10亿元融资。它给很多你叫得出名字的品牌做代工。如今的资本,更看中的是产能、成本和稳定性。
医疗赛道重新受宠。连锁宠物医院、诊断试剂、宠物药品……这些东西门槛高、不好抄、一旦建起来就是护城河。例如,2026年5月,做宠物健康大模型的绮算法刚拿了数千万融资。用AI给宠物看病,这个方向资本是认的。
出海和科技也在吸金。例如,聚焦海外的宠物食品品牌 Petour,最近刚拿了A轮融资,由栈道资本独家投资,专门做美国和东南亚市场;圣宠心科技拿了天使轮,布局一站式宠物服务平台。
这么来看,资本不是不投宠物了,只是换了个投法。
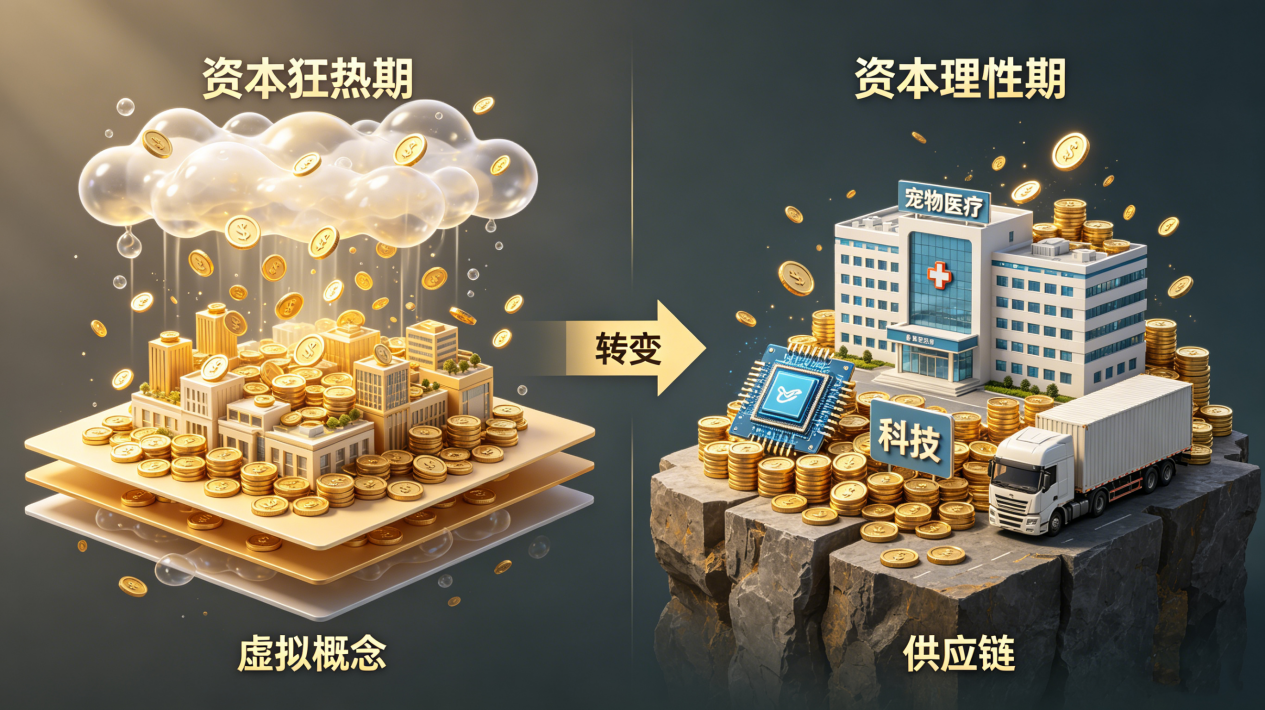
为什么会有这种转变?
说穿了就三件事。
第一,泡沫挤掉了。很多宠物企业想上市,要不没上成,要不就一直在承压,说明市场对”大而不强”的模式已经不买账了。高估值配不上盈利能力,资本自然要重新算账。
第二,太卷了。宠物食品这个赛道,光国产品牌就有上千个,产品长得差不多,卖点也差不多,最后只能拼价格、拼投放。很多企业陷入了”增收不增利”的怪圈:卖得越多,亏得越多。
第三,大环境变了。全球流动性收紧,钱变贵了,风险偏好自然下降。投资人不是不想投,是更想把钱放在确定性高的地方。
这不是坏事。任何一个行业从”野蛮生长”走到”精耕细作”,都会经历这么一轮洗牌。活下来的,才是真正有竞争力的。
接下来,钱会往哪流?
如果你在这个行业里,或者打算进入这个行业,有几个方向值得盯紧:
供应链整合。能把成本压下来、把品质稳住的上游工厂,会越来越值钱。宠物食品代工这个领域,不少隐形冠军。
医疗服务。连锁宠物医院、专科诊疗、宠物药等,这些是刚需中的刚需,而且壁垒足够高,不是谁想进就能进的。
科技/AI应用。AI健康管理、智能穿戴、宠物大模型,这些不是噱头,是真的能提升效率、降低成本的东西。谁先跑通模型,谁就有先发优势。
细分需求。老年宠物护理、功能性食品、宠物保险——养宠人群在变化,需求也在分化,这些小赛道里藏着大机会。
结论是什么?
宠物行业从来没有被资本抛弃,市场持续在涨,猫狗等宠物还在吃粮、玩耍、美容、看病……消费者对宠物的投入只会越来越多。
对创业者来说,这意味着,别再想着三个月冲规模了,老老实实把产品做好、把账算清楚、把壁垒建起来。
对投资人而言,这反而是个好时候,泡沫挤干净了,真正有价值的公司陆续浮出水面。
来源公众号:全球宠业出海洞察(ID:gh_4bd9d5fa0e5d)洞察宠物行业出海热点、趋势及案例。
本文由奇赞合作媒体 @全球宠业出海洞察 发布,未经许可,禁止转载、采集。
该文观点仅代表作者本人,奇赞平台仅提供信息存储空间服务。