
随着全球安防产业从“传统硬件视频采集”向“AIoT 边缘智能与云端联动”的快速迭代,安防监控赛道正经历硬核升级。欧洲市场购买力强、客单价高、智能化替换需求旺盛,但同时也凭借极其严苛的法案网络(GDPR、CRA、AI Act 等)构筑了全球最高的准入壁垒。
对于中国安防企业而言,进入欧洲不再是简单的“硬件出海”,而是一场涵盖硬件认证、算法合规、数据本地化与软件持续治理的系统性战役。
一、欧洲及全球安防监控市场概览:规模、场景与全球销售渠道
1.全球与欧洲市场规模
全球视频监控总市场(B端/G端/C端):全球监控摄像头及系统服务市场规模约在480亿至560亿美元之间(整体视频监控及服务泛市场规模接近千亿美元),预计未来复合年增长率(CAGR)维持在11.7%~16%的高位。
消费级(家用)智能安防赛道:全球家用安防摄像头市场规模约在140亿至270亿美元之间,是跨境电商与在线零售增速最快、创新最密集的细分赛道。其中,欧洲视频监控系统市场规模已接近200亿美元,展现出极强的消费韧性。
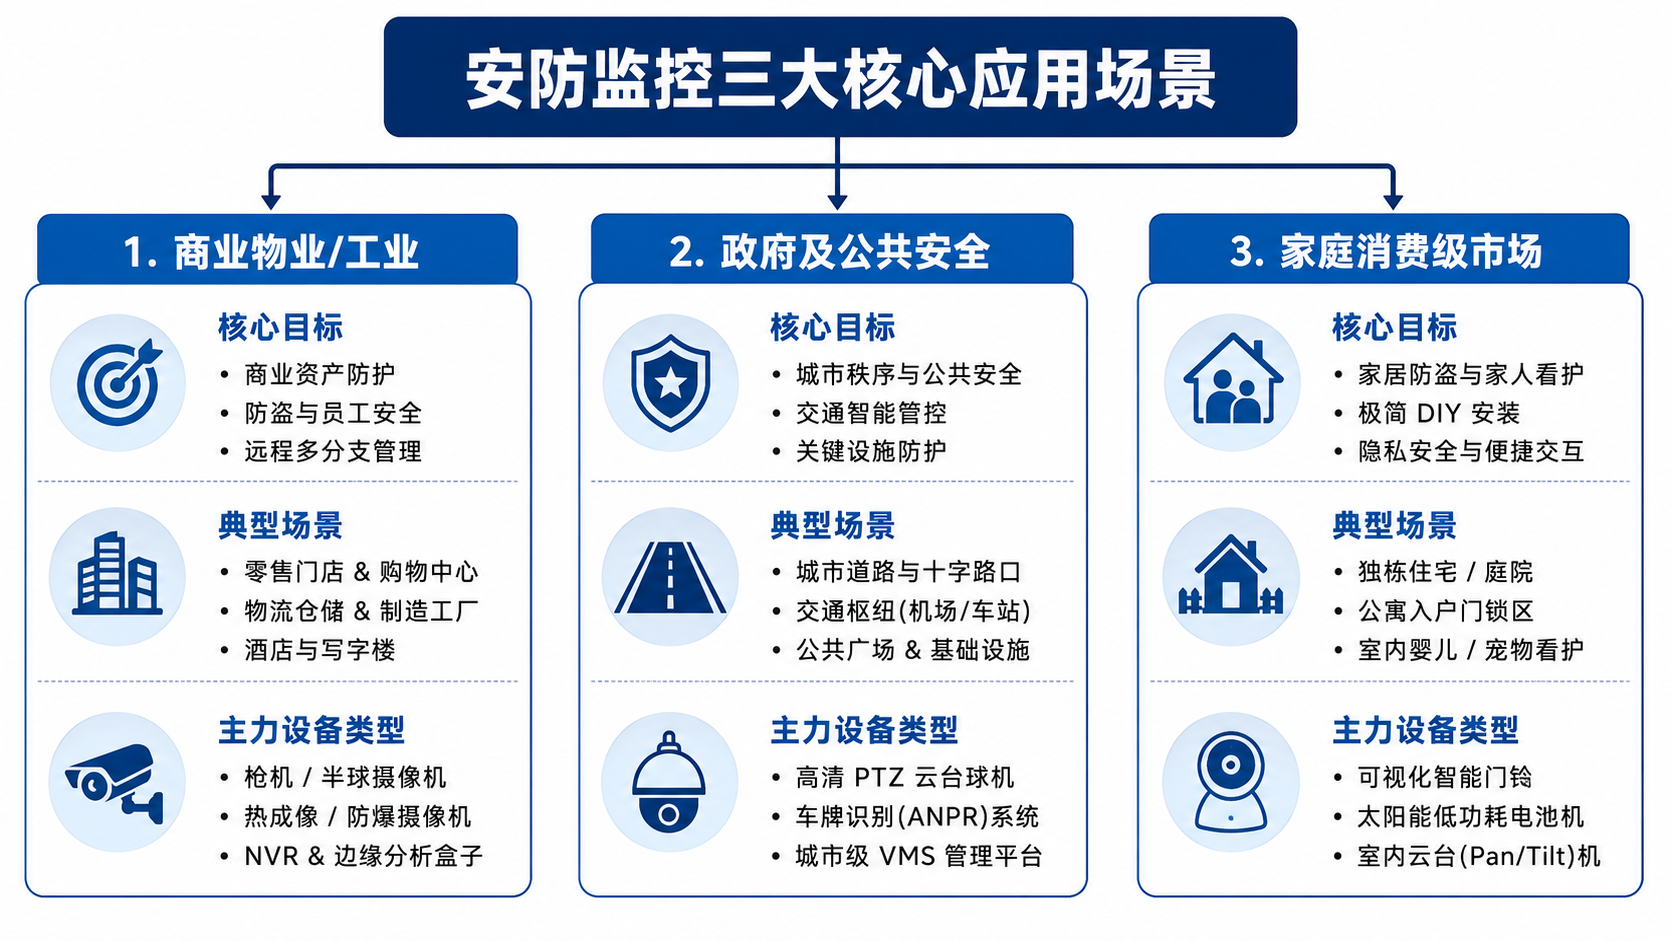
2.核心应用场景与需求
- 商业领域(商用与工业级):零售门店、物流仓储、制造工厂、酒店与办公楼。核心需求在于精准防盗、员工安全管理、多分支机构远程云监控及特种环境(防爆/耐极寒)适应力。
- 政府及公共安全领域:智慧城市、交通节点、机场车站等关键基础设施。门槛极高,要求具备本地化服务能力、供应链透明度以及网络安全等级认证。
- 家庭消费级市场(C端与轻B端):免布线的太阳能电池摄像机、可视化智能门铃、室内云台宠物/婴儿监护仪。用户关注 DIY 极简安装、App 交互体验与隐私数据安全。
3.全球安防监控销售渠道全景分布
安防监控产品在全球范围内的销售渠道呈现典型的“B端走专业系统集成,C端走线上电商与线下零售”的分化格局:
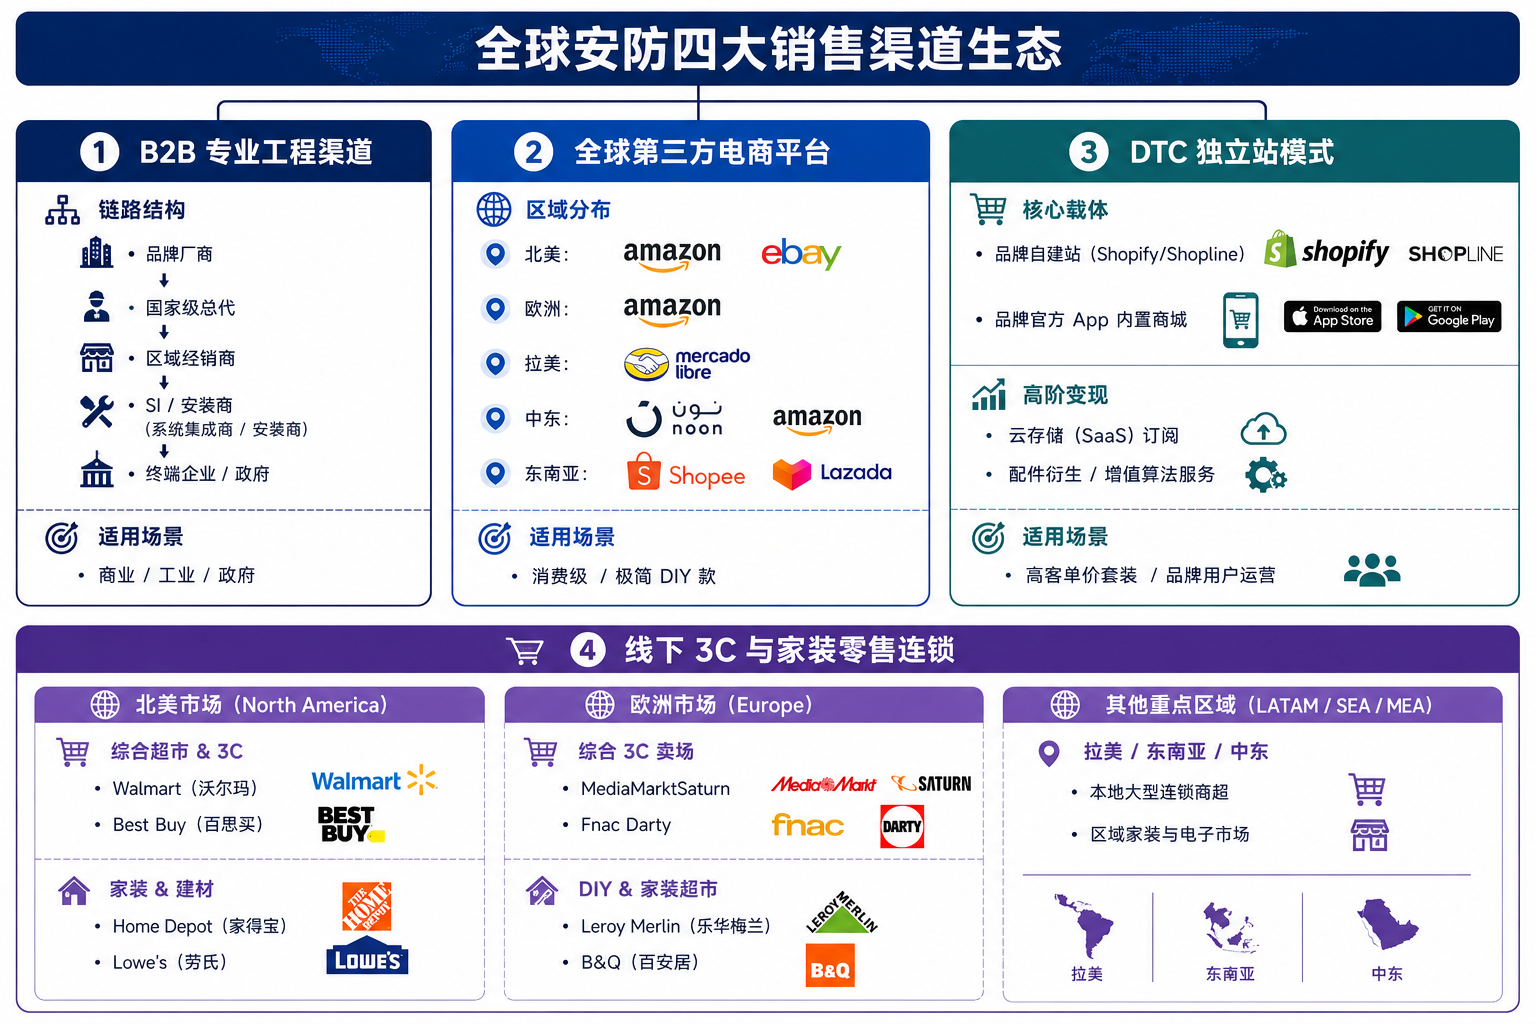
- B2B 专业工程渠道(B端/G端主力):占据全球安防整体市场超 55% 的销售份额。特点是客单价高、决策周期长、粘性极强。极其依赖本地安装商(Installer)网络与专业系统集成商(SI)的二次开发和售后维护能力。
- 全球第三方电商平台(C端/轻B端爆款阵营):线上已占据消费级安防摄像头市场超60%的销售份额。以 Amazon 为代表的电商平台是消费级安防企业打爆款、做大流水与迅速建立海外声量的主战场。
- DTC 独立站模式(品牌塑造与 SaaS 变现):头部智能硬件品牌(如 Eufy、Arlo)均采取“亚马逊大流量引流 + DTC 独立站精细化运营”的双轮驱动策略,利用 DTC 独立站高黏性转化云存储(SaaS)订阅服务与高利润配件。
- 线下 3C 与家装连锁卖场(品牌信任度标杆):欧美消费者在线下购买安防设备极度看重品牌信任。进入 Best Buy、MediaMarktSaturn 或 Home Depot 等大型连锁卖场,是品牌打通欧美主流消费群体的终极一步。
二、欧洲安防监控区域市场特征分布
欧洲各国的住房结构、监管偏好与采购习惯差异极大,出海企业需采取“因国制宜”策略:
| 目标区域 | 市场核心特点 | 重点应用与采购倾向 | 买家最核心关注点 |
| 德国 (Germany) | 欧洲最大的工业市场,需求最为硬核 | 工厂自动化监控、仓储物流、商业物业 | 顶级品质、CE-RED、GDPR极致数据保护、CRA网络安全评估 |
| 英国 (UK) | 安防体系成熟,CCTV 普及率高 | 智能门铃、商业监控、Amazon UK 线上消费 | 品牌声誉、高性价比、本地安装服务对接能力 |
| 法国 (France) | 对公共场所AI监控极为敏感 | 交通监控、公共安全、零售防盗 | 严苛的人脸识别限制、消费者权益保障、本地语言支持 |
| 北欧地区 (Nordics) | 高收入、消费能力强、气候极其恶劣 | 高端家庭安防、高抗寒户外监控 | 极寒(-20℃~-30℃)电池 BMS 保护、IP66/67 防水防尘、环保标准 |
三、欧洲及全球安防监控品牌分布与竞争格局
欧洲安防监控市场并非单一平面的统一市场,而是呈现出“按应用场景(工程级 vs 消费级)分层、按技术合规(本地信任 vs 外部供应链)割裂”的阵营化分布格局,形成了三大金字塔梯队:
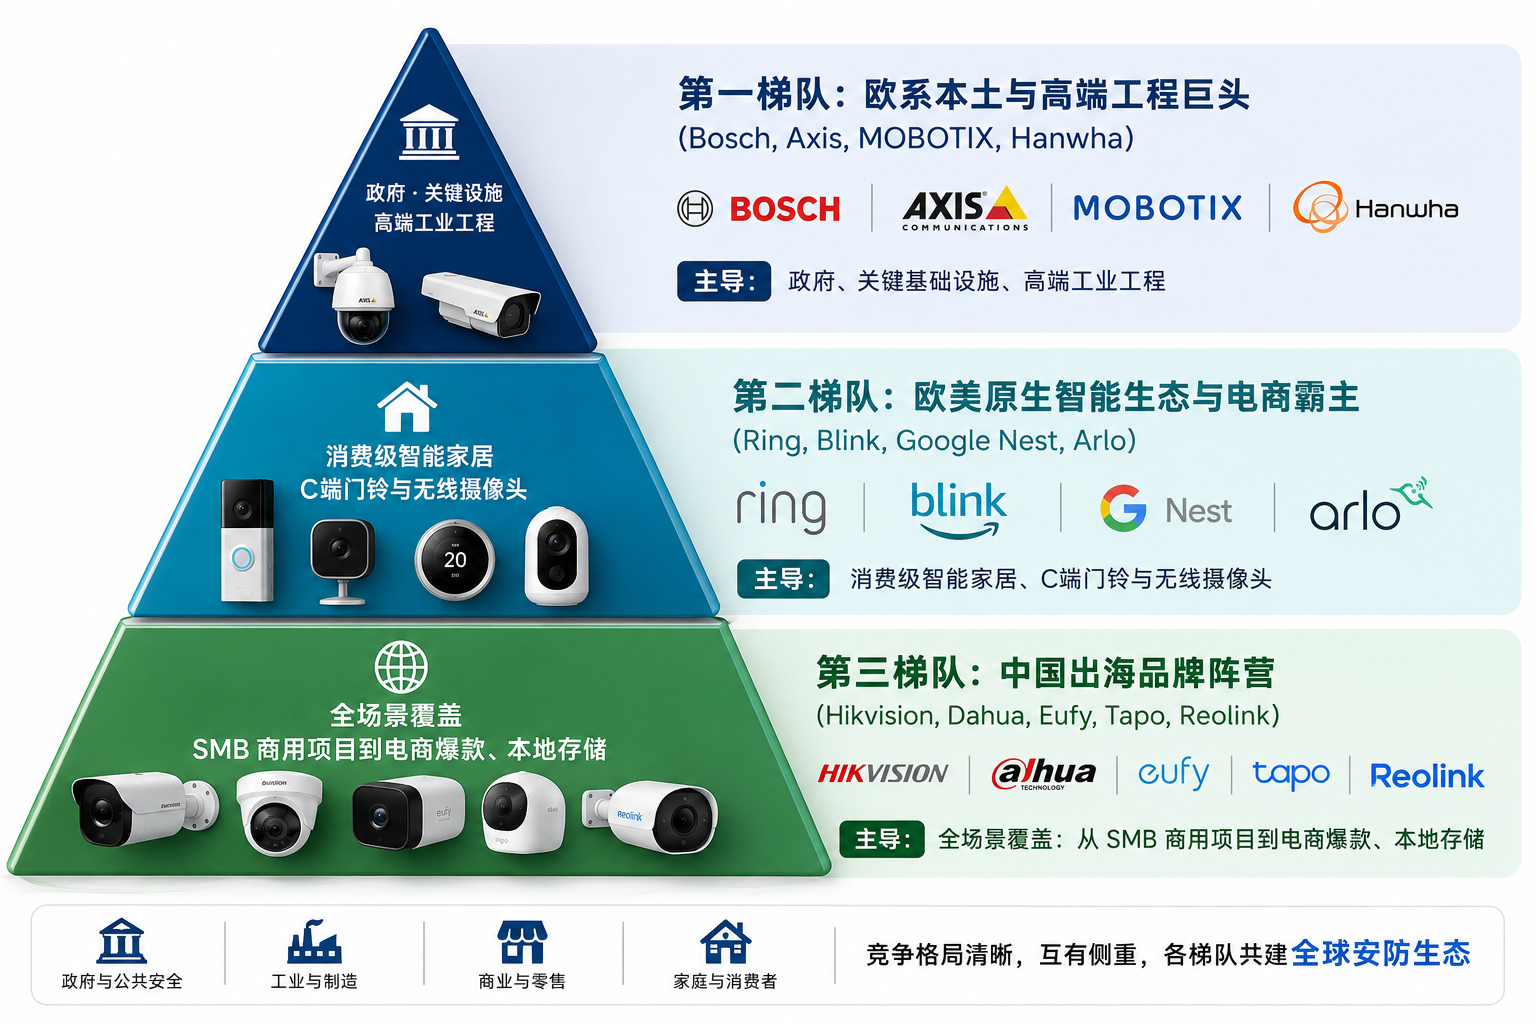
1.第一梯队:欧系本土及高端工程级品牌(B端/G端统治者)
这类品牌深耕欧洲数十载,在欧洲政府、公共交通、金融及大型工业领域拥有极高的品牌信任度与工程资质壁垒。
- Axis Communications(瑞典):网络摄像机的发源者,欧洲工业与政府安防的绝对标杆。凭借自定义芯片及高标准网络安全(NDAA / CRA 兼容),在北欧、西欧的交通与智慧城市项目中拥有无可替代的地位。
- Bosch Security Systems(德国):德国工业4.0基因代表,统治欧洲工厂、机场、车站及高端商业地产。主打边缘 AI 算法、防爆/耐极寒硬件品质与极高的隐私合规度。
- MOBOTIX(德国):专注去中心化边缘计算与热成像/双光谱系统,常用于欧洲特种工业及高安全等级场所。
- Hanwha Vision(韩国,原三星安防):作为非中国供应链的重要替代方案,凭极高的性价比与 VMS 兼容性,在欧洲企业级办公楼与中大型商用项目中份额持续上升。
2.第二梯队:欧美原生智能家居生态品牌(C端消费级巨头)
凭借原生系统级生态(如 Amazon Alexa、Google Assistant)及智能音箱/智能锁联动优势,占据了欧洲家庭安防与 DIY 市场的头部位置。
- Ring / Blink(亚马逊旗下):欧美(尤其是英国、德国、北美)亚马逊消费级市场的榜首常客。主打智能门铃与简易无线摄像头,通过“低价硬件 + Ring Protect 云订阅”黏住大量普通家庭。
- Google Nest:依托 Google 算法生态及 Google Home 系统,主打智能家居联动与极简设计,在中高端家庭用户群体中具有较强号召力。
- Arlo(美国):主打中高端无线 4K 摄像机及全屋安防套装,在欧洲具有较高的品牌溢价,但面临云订阅收费带来的增长瓶颈。
3.第三梯队:中国出海品牌阵营(全场景突破与极速创新者)
中国品牌凭借强大的产业链配套、快速的硬件迭代能力(太阳能电池、双镜头枪球联动、黑光夜视)以及极致的价格竞争力,在全球及欧洲市场展现出极高的渗透率。
- 传统安防巨头(海康威视 Hikvision / 大华 Dahua):主打中小型企业(SMB)、沿街零售店、中小工程集成商以及商业项目。具备极高性价比与全品类覆盖能力,在欧洲民营商业市场与本地安防工程商(Installer)网络中保持着巨大的铺货量。
- 消费级出海标杆品牌(Eufy / Tapo / Reolink / 萤石 / 创米数联):
- Eufy(安克创新 Anker):欧洲线上及 DTC 渠道的顶级中国品牌。主打 “No Monthly Fee(无月费/本地基站存储)”,精准击中欧洲消费者对云端隐私泄露的担忧与按月扣费的厌恶感,在德、英、法等国口碑极佳。
- Tapo / Kasa(TP-Link):凭借庞大的路由器渠道红利,主打高性价比入门级室内/户外摄像头,在欧洲线下 3C 卖场(如 MediaMarkt)与线上亚马逊均有极高的出货量。
- Reolink(睿视):深耕欧洲 DIY 极客与独立住宅(Villa)市场,在太阳能电池款、4G 无线摄像头及 POE 监控套装领域口碑突出,具备强劲的线上自营与代理表现。
四、亚马逊(Amazon)平台销售深度解析
亚马逊是全球消费级安防监控产品的绝对核心战场,同时也是市场竞争最为激烈的红海阵营。
1.热门细分品类与形态
- 可视化门铃 (Video Doorbell):爆款驱动品类,Ring 和 Blink 长期统治榜单,Eufy 等出海品牌亦抢占大量蛋糕。
- 户外无线安防摄像头 (Outdoor Wireless/Solar Camera):带太阳能板及锂电池的无线摄像头是线上增长最快的品类之一。彻底摆脱布线困扰(DIY 安装),深受欧美独立住宅用户的青睐。
- 室内云台/婴儿监护摄像头 (Indoor Pan/Tilt & Baby Monitor):注重隐私保护(物理遮挡功能)、双向语音以及 AI 宠物/哭声检测。
- 枪机/球机联动 (Dual-Lens / Multi-Lens):近年来流行的“双镜头/多镜头”监控(一个广角全局监控 + 一个追踪细节),成为以高配置切入市场的新卖点。
2.亚马逊主流价格带分布
- 极致性价比区间($20 – $45):以 Blink Mini、TP-Link Tapo、Wyze 以及大量白牌厂商为主,主打室内、单镜头、基础防盗需求。
- 主流消费区间($50 – $120):以 Eufy、Reolink、Ring 门铃及太阳能户外款为主,支持 2K/4K 超高清、AI 人脸/车辆识别、双向通话等。
- 中高端/多机套装($150 – $400+):Arlo、Ring 及高级基站套装,主打无延迟 4K 录像、多摄像头全屋联动、本地高阶存储与隐私加密。
3.商业模式变迁与核心博弈
- 硬件买断 + 云订阅 (SaaS) 混合收费:亚马逊自有的 Ring/Blink 以及 Arlo 等,均依赖“硬件销售 + 云存储订阅服务(Ring Protect / Arlo Secure)”实现长尾高毛利变现。
- “本地存储”反向打法:以 Eufy (安克) 为代表的中国品牌,主打 “No Monthly Fee”(无月费/本地 SD 卡或 HomeBase 存储) 作为差异化卖点,成功撬动大量厌恶订阅费和注重数据隐私的欧美消费者。
- 信任门槛升级:在欧洲《网络韧性法案(CRA)》与 GDPR 的全面实施下,买家不仅看重硬件参数,更加看重软件漏洞修复能力与数据节点位置。能否证明数据 100% 留存在欧盟本土(如 AWS 德国/爱尔兰机房),已成为品牌能否晋级欧洲中高端市场的关键分水岭。
五、欧洲安防监控核心法规体系(含官方法规原文)
安防设备作为“电子硬件 + 网络连接 + 视频数据处理”的复合型产品,正遭遇欧洲监管“史上最严组合拳”:
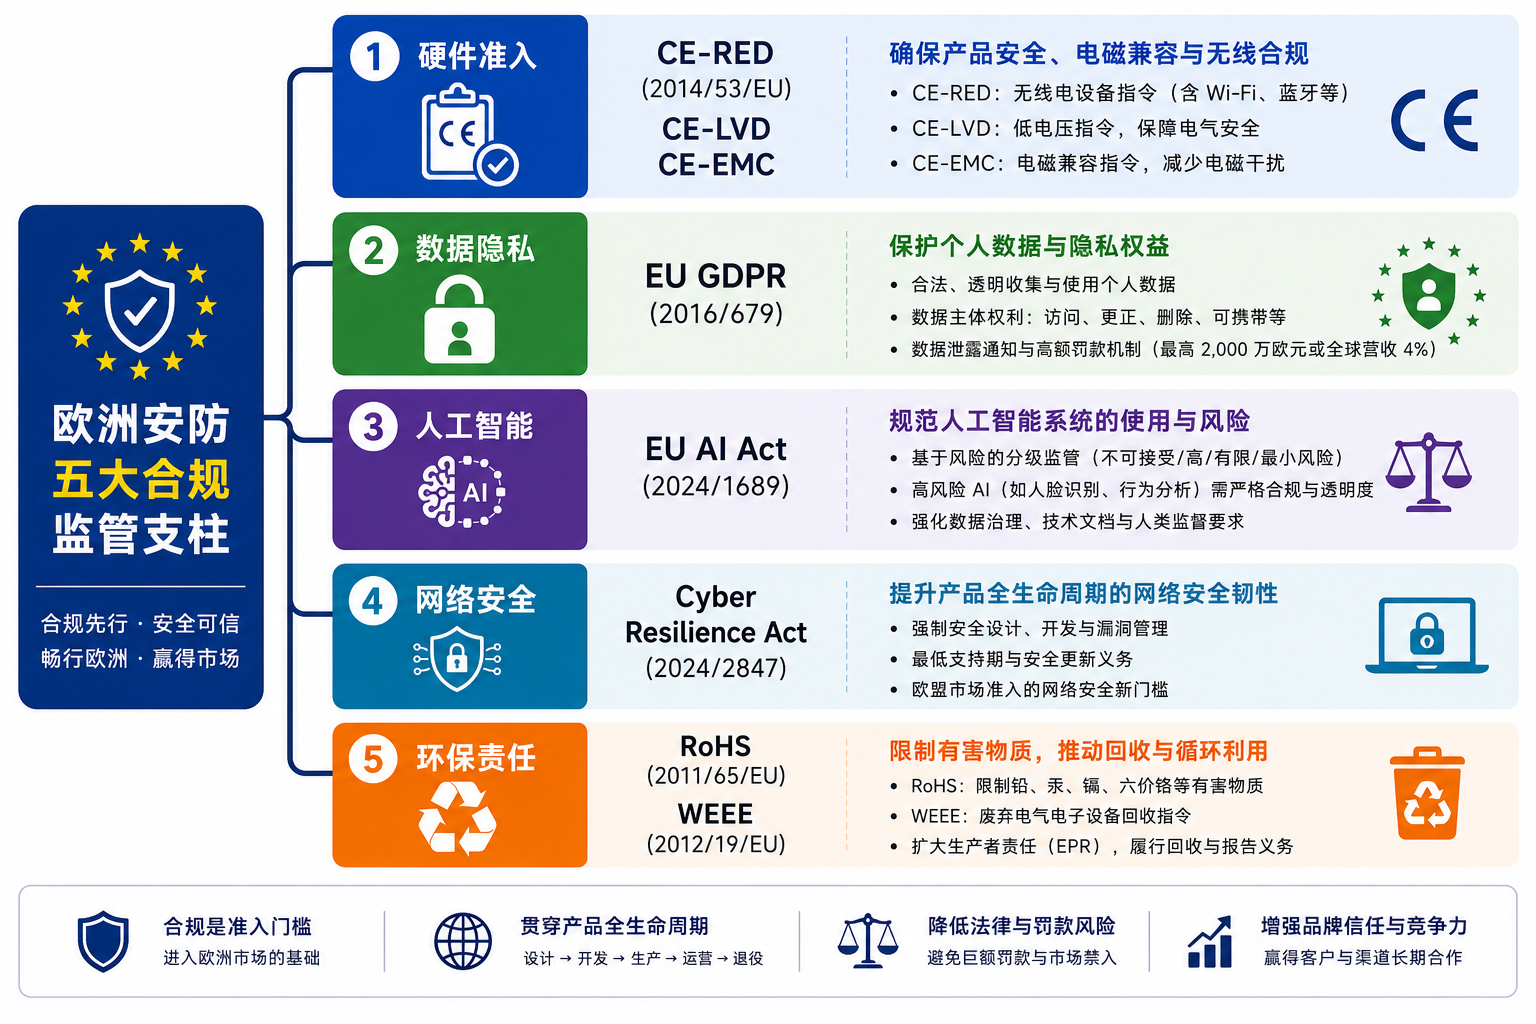
1. CE 认证体系(硬件进入欧洲的入场券)
针对含 Wi-Fi、蓝牙、4G/5G 模块的无线监控设备,必须严格符合无线设备指令(RED),涵盖射频(RF)、电磁兼容(EMC)与安全低电压(LVD)。
- 官方法规原文:EU Radio Equipment Directive 2014/53/EU (EUR-Lex)
2. GDPR 数据保护法规(安防领域最高高压线)
摄像机采集的视频画面、车牌及人脸属于敏感数据。合规核心在于:数据存储必须本地化(欧盟境内服务器如 AWS 德国节点);App 必须提供“一键注销与彻底清理数据”功能。
- 官方法规原文:EU GDPR Regulation 2016/679(EUR-Lex)
3. Cyber Resilience Act(网络韧性法案-CRA)
网络安全领域的重磅法案。强制要求智能设备贯彻 Security by Design(从设计即安全)原则,严禁默认初始密码,并建立漏洞强制上报机制(已进入生效实施期)与长期(至少5年)OTA软件安全更新保障。
- 官方法规原文:EU Cyber Resilience Act Regulation (EU) 2024/2847(EUR-Lex)
4. EU AI Act(欧盟人工智能法案)
如果设备搭载了“人脸识别、生物特征分析、行为感知”等智能算法,将面临严格的风险分类。未经许可的公共区域实时生物特征识别在欧洲被严格限制或禁止。
- 官方法规原文:EU Artificial Intelligence Act Regulation (EU) 2024/1689(EUR-Lex)
5. RoHS & WEEE 环保与废弃物回收体系
- RoHS(有害物质限制):限制铅、汞、镉等化学物质。官方原文:2011/65/EU
- WEEE(废弃电子回收):必须在德国 EAR、法国 ADEME 等机构注册合规回收账号并按期申报,否则电商平台(如亚马逊)将直接禁售下架。官方原文:2012/19/EU
六、行业技术趋势与落地避坑指南
1.核心技术趋势
- 边缘 AI 计算 (Edge AI):算法从云端下沉至芯片本地,实现零延迟的“人形检测”、“宠物识别”、“车辆/包裹追踪”及“AI 智能区域告警”。
- 生态协议统一 (Matter / Apple HomeKit):随着 Smart Home 发展,支持 Matter 协议及主流生态跨平台联动的设备更容易脱颖而出。
- 黑光与全彩夜视 (Color Night Vision):大光圈与微光全彩技术正迅速普及至低价位段。
2.中国安防企业出海必须落地的避坑关键
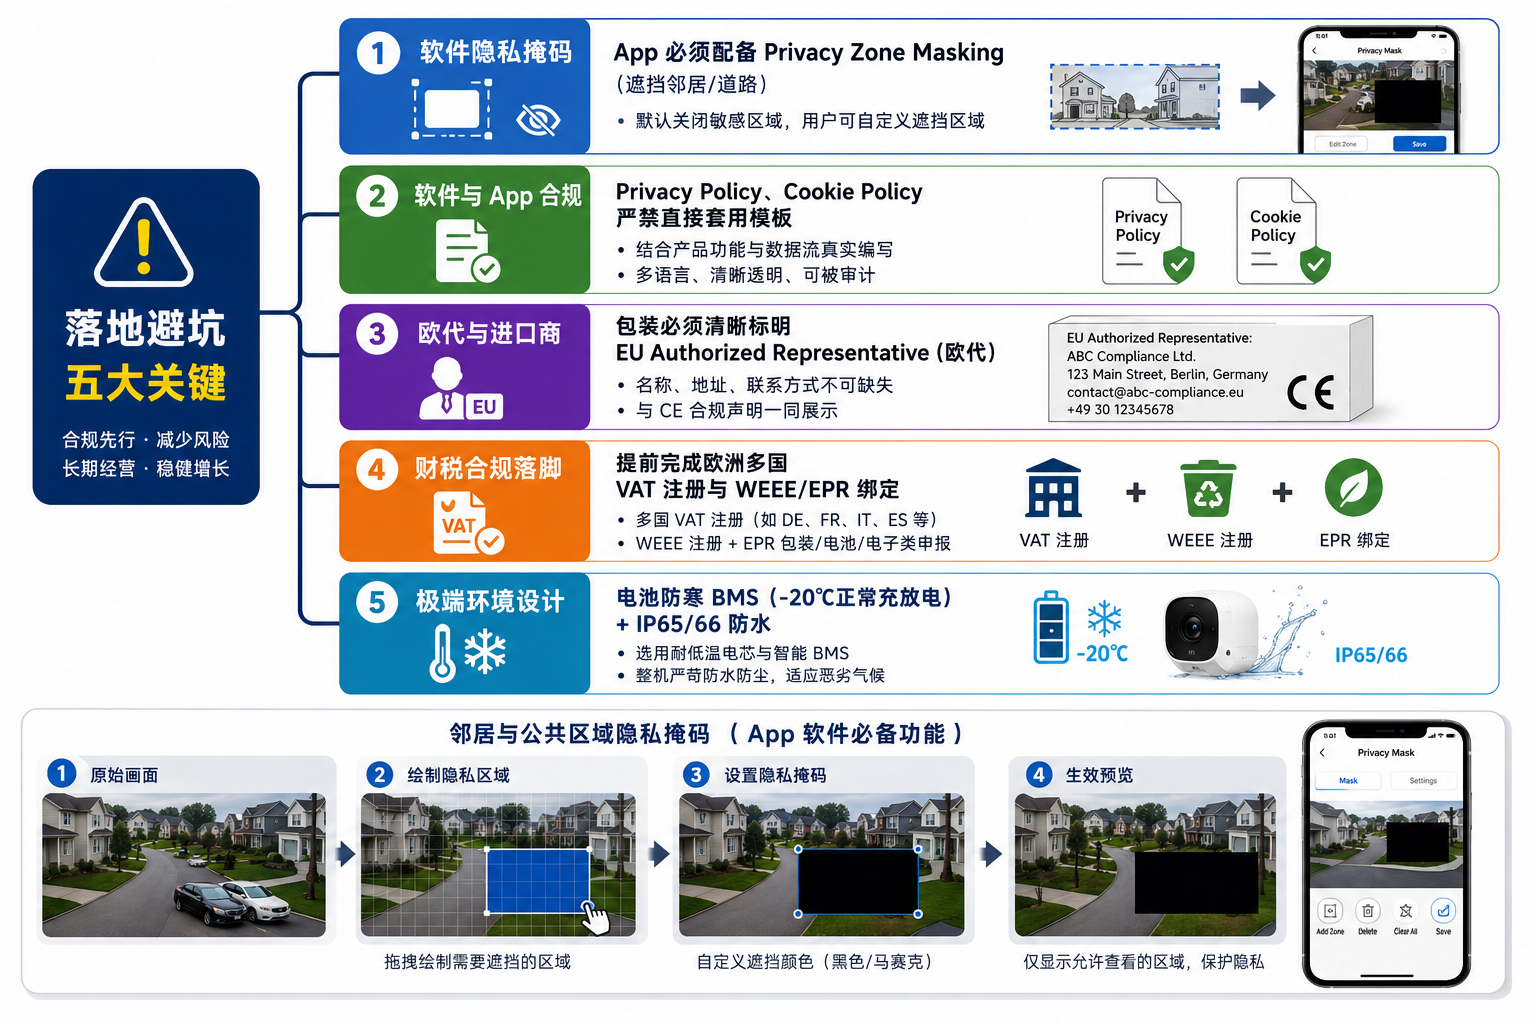
- 邻居与公共区域隐私掩码(App 软件必备功能):欧洲法律限制私人摄像头录制邻居花园或公共道路。App 算法内必须开发“Privacy Zone Masking(隐私遮蔽)”功能,允许用户在画面中框选特定区域黑屏遮挡,遮挡区域不予录制或传输。
- “硬件合规”不等于“软件合规”:绝大部分企业的被罚原因在于 App。数据隐私政策(Privacy Policy)必须支持多语言(德/法/西/意/英),且用户注册时必须显示明确的“Opt-in(主动勾选同意)”逻辑。
- 退货率防护与环境适配:安防产品退货率普遍高于普通消费电子(集中在 Wi-Fi 连线不稳定、电池冬天气温低时电量断崖式下跌、AI 误报率高)。针对北欧及中欧市场,电池款设备须搭载耐低温锂电池与 BMS 保护,确保在-20℃下正常充放电。
- 欧洲本地责任主体(欧代与进口商):根据欧洲市场监督法规,没有欧洲本地指定的 Authorized Representative(欧代)及进口商信息的商品,将无法通过欧洲海关抽查,亦无法在平台销售。
- 退货率防护与极端环境适配:安防产品的退货率普遍高于普通消费电子(常见痛点为 Wi-Fi 连线不稳定、电池冬天气温低时电量断崖式下跌、AI 误报率高)。针对北欧及中欧市场,电池款设备须搭载耐低温锂电池与 BMS 电池管理系统,确保在-20℃环境下仍能正常充放电;同时户外机型须达到 IP65/IP66 防水防尘等级,以适应欧洲多雨湿冷的气候。
七、总结与商业建议
监控类目在亚马逊及 global 全渠道上属于高需求、高复购/拓展性强的黄金赛道,但传统单目 1080P 摄像头的价格战已极为残酷。
- 避开低端同质化红海:新进入者或寻求突破的卖家,应重点聚焦“太阳能户外无源部署”、“双镜头/枪球多视角结合”、“4G Cellular 无网无电监控(农场/工地)”以及“硬件免月费/极简交互体验”等高客单价、高壁垒细分赛道。
- 完成从出口商到合规运营商的跨越:建立一套由 CE 硬件认证 + GDPR 数据合规 + CRA 网络安全体系 + VAT/EPR 财税合规构筑的“合规护城河”,是在欧洲乃至全球市场实现长期可持续盈利的唯一路径。
来源公众号: Sunny行世界(ID:Sunny-Voyage) 分享跨境电商行业相关思考,以及品牌营销策划方面相关内容。
本文由 @Sunny行世界 原创发布于奇赞平台,未经许可,禁止转载、采集。
该文观点仅代表作者本人,奇赞平台仅提供信息存储空间服务。