
「北美电商前线」是 CWILL 在海外峰会现场、客户实战一线持续记录的观察专栏,每篇都来自现场。
如果你关注 Shopify、DTC 品牌、电商增长、AI 以及 SaaS 行业的发展,希望这个专栏能成为你了解行业前沿的一扇窗口。
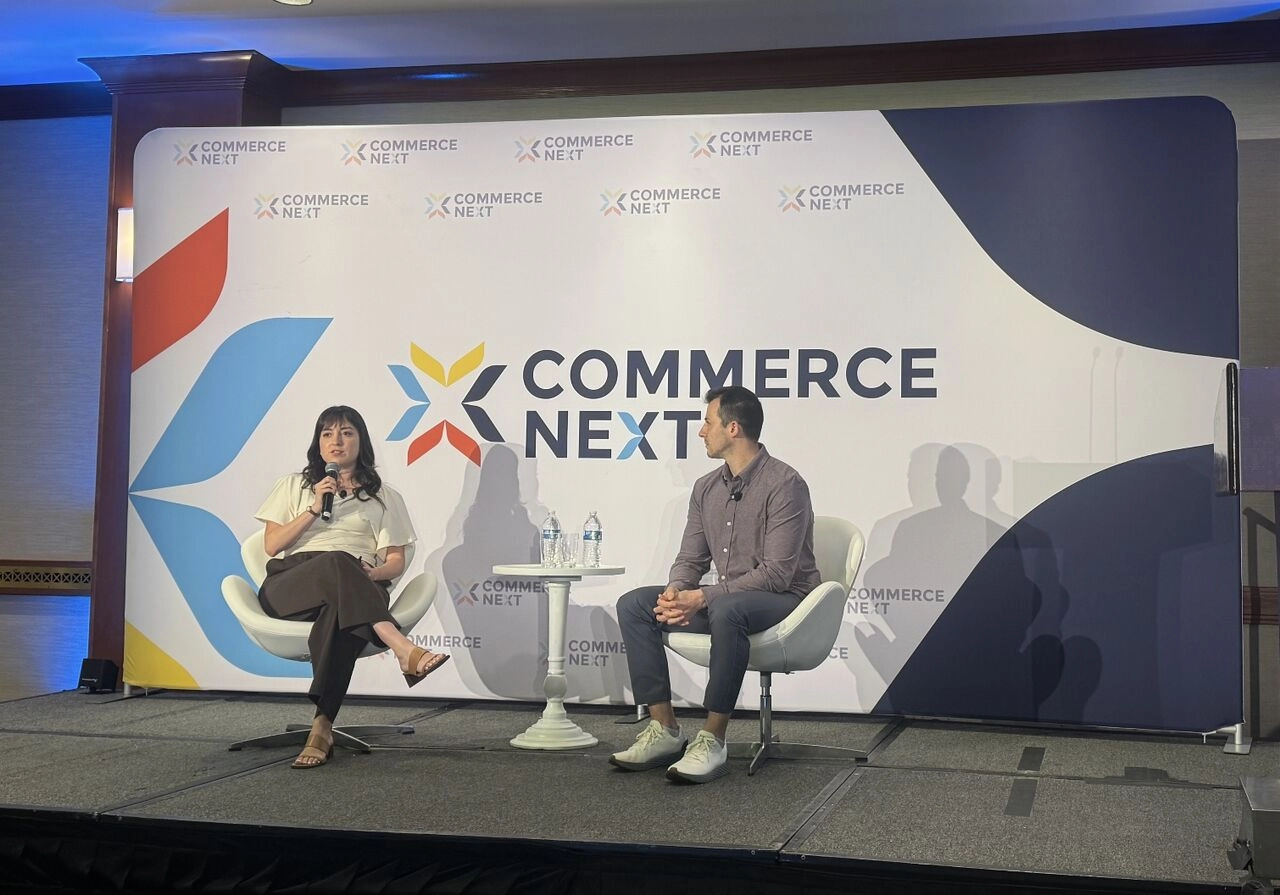
以下内容来自 CommerceNext Growth Show 2026 圆桌论坛,嘉宾为:Daniel Luise(NOBULL 绩效营销高级经理)和 Aubrey Gutierrez(Connexity 零售与电商合作伙伴关系经理),由 CWILL 整理编辑。
很多 DTC 品牌都走到过同一个路口:Google 和 Meta 跑顺后,增长也快见顶了。
广告账户有稳定转化,ROAS 也还不错;团队知道哪些素材管用、哪些关键词能出单,预算也没到花不出去的地步,但增长速度就是慢下来。
再往 Google 和 Meta 里加预算,边际效率越来越低;做过联盟营销,也试过内容种草,可新增量并没有明显打开。
品牌面对的是一个更根本的问题:当主流平台的增量已经被吃透,新客户到底还能从哪里来?
在 CommerceNext 2026 的一场分论坛中,NOBULL 绩效营销负责人 Daniel Luise 和 Connexity 零售与电商合作伙伴关系经理 Aubrey Gutierrez,聊了聊他们如何在 Google 和 Meta 之外重新找新客的实战经验。
01 Google 和 Meta 跑稳了,增长反而进入瓶颈
NOBULL 是一家总部位于波士顿的专业运动鞋服品牌,销售主要依赖自营官网,没有亚马逊,也没有大量线下分销。这意味着,网站流量就是品牌的生命线,获客压力高度集中。
Similarweb 显示,NOBULL 官网在 2026 年 4 月约有 160 万次访问,且环比增长 10.02%。
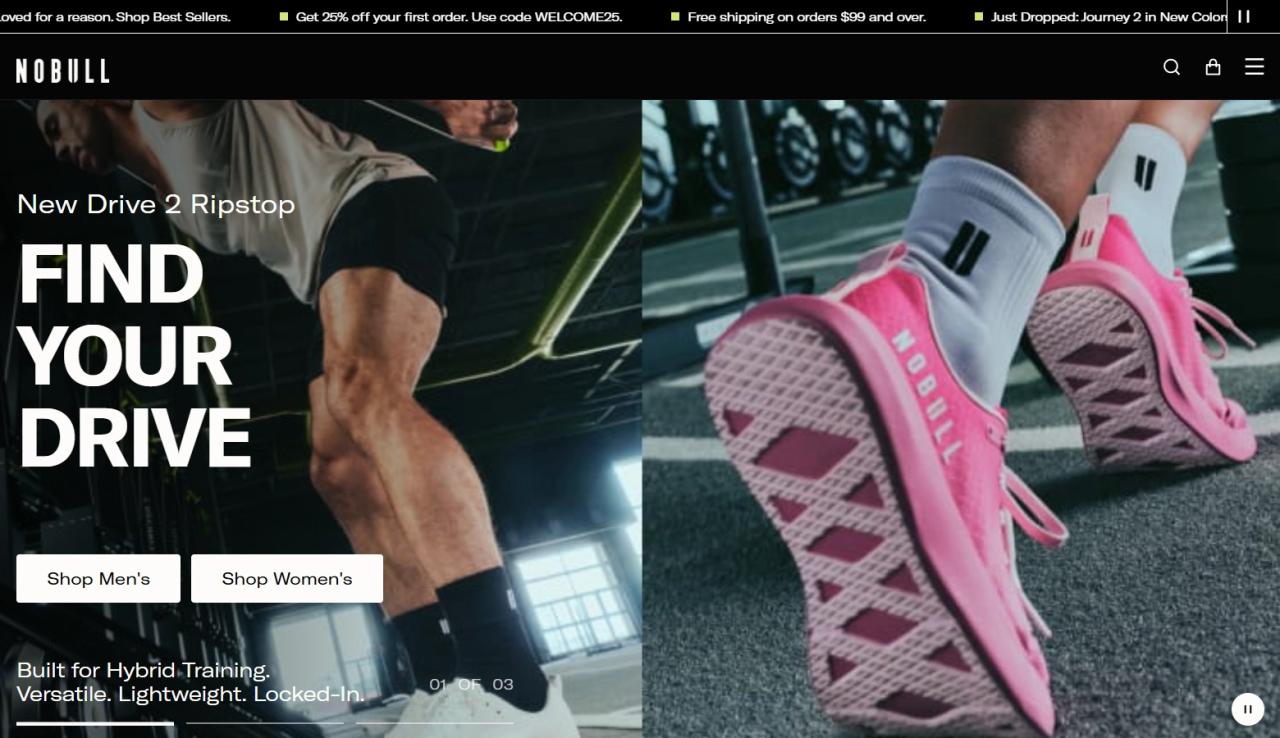
进入 2025 年下半年,NOBULL 的获客开始陷入瓶颈:Google 和 Meta 表现都不错,但增长停滞;到了 2026 年,营收目标上调,主要渠道的增量却已经挤不出更多了。
Daniel 回忆,当时团队开始认真思考几个问题:
- 还有哪些流量没有覆盖到?
- 哪些渠道有机会带来真正的新客户?
- 哪些投放不是在现有需求里“分蛋糕”,而是在创造增量?
02 传统联盟营销,遇到天花板
很多品牌在 Google 和 Meta 之外,第一反应是转向联盟营销。
NOBULL 之前也做过,比如和二级联盟平台 Skimlinks 或行业媒体合作,通过内容网站、种草清单和测评文章导流。Daniel 提到,在 2023 – 2024 年,内容驱动型的联盟营销确实跑得不错。
但到了 2025 年,情况变了。
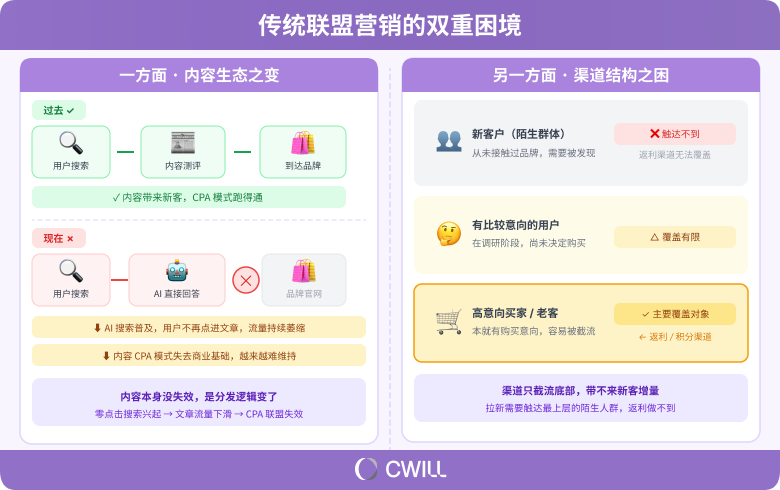
一方面,内容生态在变。AI 搜索和“零点击搜索”越来越普遍,用户很多时候直接在搜索结果页或 AI 回答里就能找到答案,不再点进文章链接。过去一篇榜单、一篇测评、一篇购物指南,可能带来不错的新客转化;但现在,内容流量持续萎缩,按成交付费的 CPA 模式也越来越难维持。
另一方面,NOBULL 开始把联盟营销从内容种草,扩展到返利网、积分奖励。但这些渠道更容易触达的,是已有购买意向的人,甚至是老客,对于真正拉新的帮助有限。
💡 这也是很多品牌都会遇到的联盟营销困境:
- 内容合作越来越贵,效果却不稳定;
- 返利型联盟营销能促复购,但带不来新客;
- CPA 和固定费用模式的测试空间有限;
- 品牌难以分清哪些合作真的带来了增量。
所以,问题不是“联盟营销有没有用”,而是传统玩法已经不够了。于是 NOBULL 找到 Connexity 帮他们做联盟营销。
03 换个思路:按点击付费
Aubrey 提到,Connexity 帮 NOBULL 做联盟营销的不同之处在于,它采用 CPC 模式,也就是广告主只在用户点击广告时才需要支付费用。
Connexity 是一家零售绩效营销平台,也是开放网络中最大的独立电商媒体平台之一,连接了大量零售商与媒体资源。
传统联盟营销的定价模式更多是 CPA 模式(按转化付费)或固定费用,这两种模式都有各自的局限:
CPA 模式听起来安全,但合作商会更愿意去触达那些本来就快成交的人,因为转化概率高、佣金好赚;固定费用模式下,品牌承担的前置风险更大,测试和放量空间有限。
而 CPC 模式的逻辑不同:只有把流量真的带过来,才有收入;同时 Connexity 会在后端继续为品牌优化 ROAS,让品牌拿到的是“还没接触过品牌的增量流量”,而不是纯粹的点击量。
换句话说,它不是简单买曝光,也不是只为最后一单付费,而是在“获取新流量”和“控制绩效”之间找到一个平衡点。
💡给独立站卖家的启示:
品牌不能永远只守着已经跑通的平台。不是因为现有的不够好,而是增长的逻辑本身就要求你不断往前走。真正的增长,往往来自那些还没被纳入常规预算、还没有形成固定投放习惯的新触点。
04 Google 和 Meta 之外,他们跑了哪些渠道
落地层面,NOBULL 测试了几个新渠道,分别覆盖不同的用户场景。
1. 购物应用
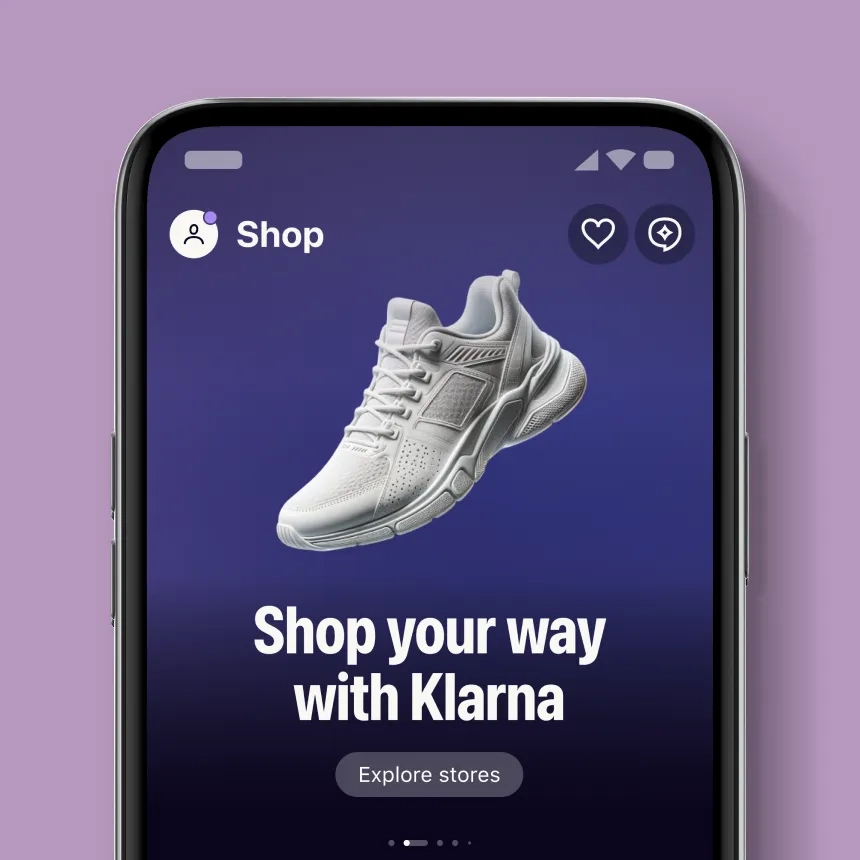
例如 Klarna、Lyst 这类应用里的高曝光展示位。用户在这些平台上往往已经带有明确的购物意图,对“发现新品牌”是开放心态。出现在这些场景里,品牌有机会触达正在比较、浏览、筛选产品的潜在客户。
2. 推荐渠道
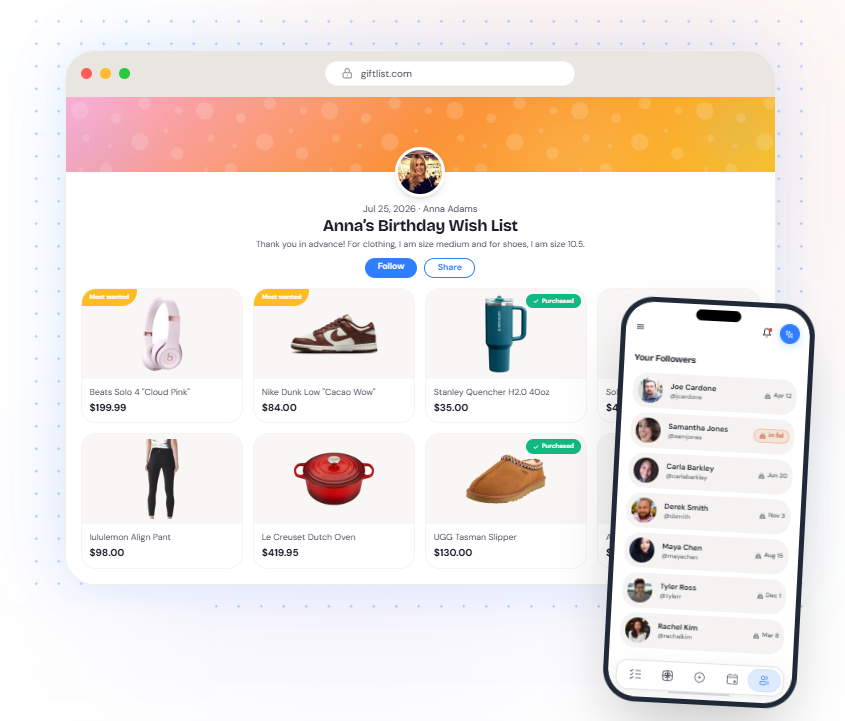
另一个例子是 Gift List 这类礼品推荐场景。用户在 Gift List 上创建心愿单、管理礼品清单,或围绕某个送礼场景寻找灵感。
借助平台内置的 AI 推荐工具,NOBULL 有机会在用户还没有明确搜索品牌名之前,就出现在“训练鞋推荐”“健身礼物推荐”这类结果中,提前进入消费者的发现路径。
3. 长尾搜索的产品列表广告
在 Bing、DuckDuckGo 等搜索引擎上投放 PLA(产品列表广告),专门瞄准那些处于“调研阶段”而非“决策阶段”的用户。他们搜的可能是是“training shoes”“workout shoes”这类非品牌词,还在比较和了解,不会被 Google 搜索广告捕捉到,但已经有了明确的品类需求。
这类长尾非品牌关键词,对品牌来说尤其重要。因为它不是在收割已经认识你的人,而是在把你带到还没决定买谁的用户面前。
4. AI 搜索引擎
Connexity 还提到了一个整合渠道:AI 搜索引擎 Yahoo Scout。Connexity 可以基于搜索意图(比如“训练鞋”)直接为 NOBULL 配置广告位。Aubrey 把这批用户描述为“品牌搜索之外的纯增量”,他们既没搜过 NOBULL,也没被品牌的现有渠道触达过。
💡给独立站卖家的启示:
这类场景代表了一个新方向:用户不再只通过传统搜索框找商品,而是通过 AI 推荐、购物助手、内容平台和原生广告,一步步完成发现、比较和决策。如果品牌仍然只把预算放在 Google 和 Meta,就可能错过这些正在形成的新入口。
NOBULL 在去年第四季度,也就是品牌最重要的销售季,开始上线这些渠道。到 2026 年,Connexity 在 NOBULL 的联盟营销板块中,流量和收入规模都进入前五,并达成 ROAS 和新客获取目标。
Aubrey 补充了一点,所有 Connexity 的表现数据,都以 NOBULL 自己的 GA4 数据作为“事实来源”。这点很关键——品牌测试新渠道时,不能只看平台报的数据,必须回到统一归因和统一衡量框架里来判断。
05 这不意味着内容没用了
值得注意的是,内容渠道的下滑,并不意味着内容本身失去价值。
NOBULL 仍然付费给《Men’s Journal》这样的杂志,在内容中植入产品。但他们叠加了 Taboola 原生广告(在新闻网站底部常见的“推荐阅读”格式),以及更动态的定向方式。
比如某位用户浏览了某双鞋的产品页但没买,系统会记录下来。这个用户离开网站之后,去读体育新闻、健身文章,或者其他接入了 Taboola 的媒体网站。这时候,Taboola 会在那些页面的推荐内容区域里,把 NOBULL 的广告推给这个人。
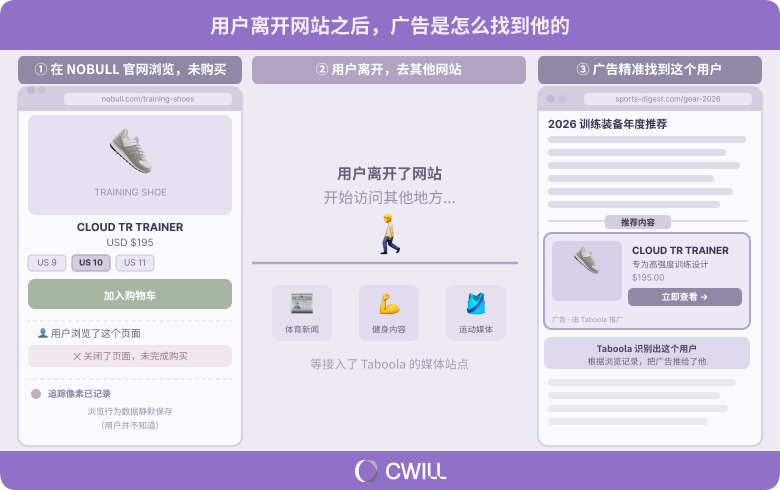
背后的逻辑变了:内容不再只是“买一篇文章,然后等转化”。它正在变成一种更动态的购物触点:用户看过什么、点击过什么、缺货时是否离开、补货后是否应该被提醒,这些都可以被纳入绩效营销体系。
对 DTC 品牌来说,内容合作未来不会消失,但它会越来越需要数据化、动态化和可衡量。
06 给 DTC 品牌的三个启示
第一,别把 Google 和 Meta 的效率,当成增长的全部。
Google 和 Meta 是基础,但不等于天花板。当主流平台已经跑稳,下一步要问的,不是“怎么继续压低 CPA”,而是“还有哪些新客户,是这些平台触达不到的”。
第二,联盟营销需要从“结果分佣”走向“增量测试”。
传统 CPA、返利网、内容赞助都有价值,但也各有局限。品牌需要区分:这个渠道是在带来新客户,还是在截流原本就会买的人?是在创造需求,还是只在最后一步拿佣金?
第三,想在 Meta 上放大规模,可能得先在 Meta 之外扩大规模。
这是这场对话里最值得记住的一句话。
很多时候,一个品牌在 Meta 上跑不动了,不是因为 Meta 本身没有优化空间,而是品牌的外部需求池没有扩大。更多内容曝光、更多购物场景、更多非品牌搜索、更多 AI 推荐入口,都会反过来增强品牌在主流平台上的表现。
写在最后
绩效营销的下一阶段,不只是把预算在几个平台之间来回挪。
真正的难点,是重新理解用户现在的购物路径有多分散:他们可能在 AI 搜索里做功课,在购物 App 里比价,在礼赠推荐里发现品牌,在内容网站里被种草,最后才回到官网下单。
对 DTC 品牌来说,Google 和 Meta 仍然重要,但增长不能只靠它们。
当一个品牌开始认真寻找 Google 和 Meta 之外的增量,开始用统一数据衡量新渠道,开始区分“效率”和“规模”,它才真正进入下一阶段的绩效营销。
NOBULL 的案例说明了一件事:新客户不会只待在你已经熟悉的平台里。要找到新的增长路径,品牌必须先敢于走出原来的渠道舒适区。
来源公众号:CWILL(ID:CWILL_Official)为全球 D2C 品牌提供电商增长基础设施。
本文由奇赞合作媒体 @CWILL 发布,未经许可,禁止转载、采集。
该文观点仅代表作者本人,奇赞平台仅提供信息存储空间服务。