
割草机器人的应用并不止于家庭的庭院场景,还有不少商用场景,比如高尔夫球场、园林、公园、城市绿化带、体育场馆、光伏电厂和农场等。在家用割草机器人品类逐渐成熟之后,逐渐往商业场景扩展将会是一大方向选择。
与家用市场的“消费电子”逻辑不同,商用割草机器人面向的是足球场、高尔夫球场、市政公园、校园、机场以及大型物业园林公司。这是一个典型的To B/To G赛道,会更多注重作业效率、复杂场景的适应力以及整个周期的经济账(ROI)。
由于北美地区的庭院通常较大,也涉及一些复杂环境,所以,目前适用于北美地区的割草机器人,也有点类似于商用的意味。
行业痛点
商用场景对草坪养护的效率、专业性和规模化作业能力要求很高。传统模式面临一些痛点:
1)人工成本高
欧美及国内一二线城市的绿化养护工人逐渐老龄化,招工难、人力成本逐年抬高。
2)难以标准化作业
复杂地形、大面积草坪依赖人工经验,养护质量参差不齐。
3)高排放与高噪音
传统燃油割草机不符合当下低碳环保和市政噪音管控的趋势。
目前,商用割草机器人市场正处于从早期培育向规模化发展过渡的阶段,尚未形成固化的竞争格局,但背后的增长潜力和痛点已经逐渐清晰。
赛道玩家
Husqvarna(富世华)在这个领域已经深耕多年,有着品牌、产品、渠道等方面的优势。据了解,Automower 560/580/580L EPOS 系列覆盖面积达16000平方米;2026年推出”First Cut”技术,用于果岭和粗草区过渡。
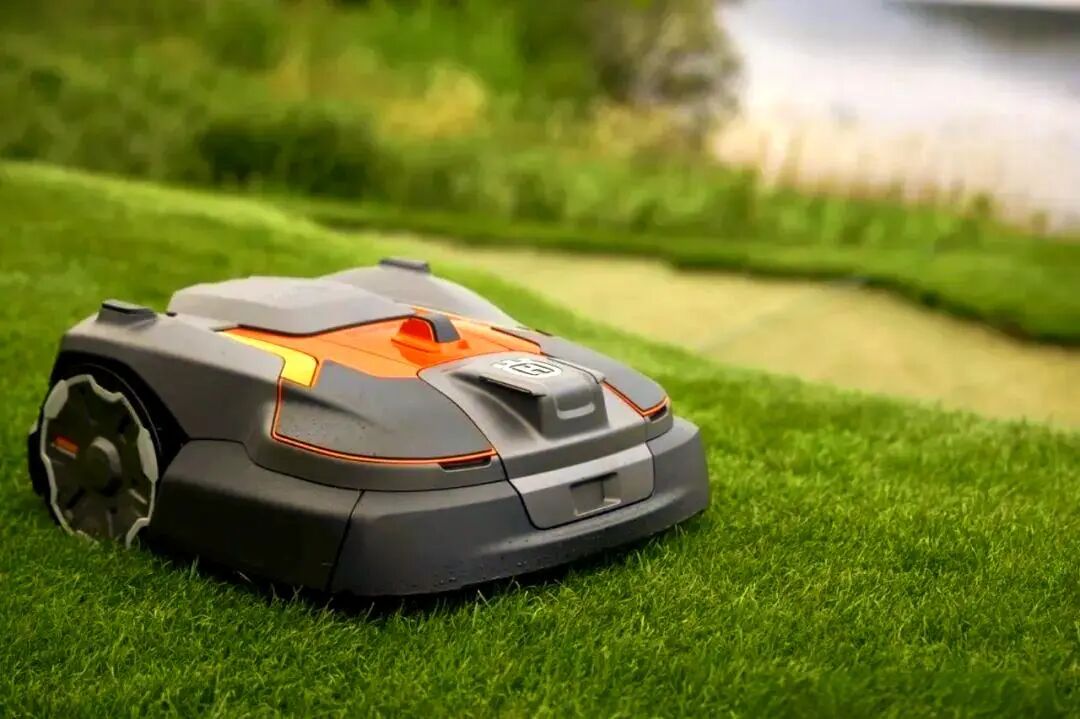
Toro 是这个领域的重要玩家,推出了Turf Pro™ 自主割草机,据称作业面积可达18.5英亩。
John Deere 不直接卖割草机器人,而是主要提供整合解决方案。
Scythe Robotics 此前是行业内的重要玩家,有一定的技术领先性,2026年3月份已被ASI收购,后者深耕工业车辆自动化二十多年,手握核心的无人车队管理系统,客户多为世界500强重型机械企业。虽然有着不错的技术积累,但“多机协同、跨区域设备调度、全生命周期维保” 成了Scythe Robotics 的一大管理黑洞。
STIHL 推出了iMOW EVO系列 产品,适用于小型商用/住宅场景。
当前阶段,国内品牌(如九号、追觅等)以家用和轻商用为主,专业级渗透还相对较少。
作业逻辑和特殊性
随着家用无边界线方案(Wire-free)RTK/GPS 、激光雷达、视觉等技术逐渐成熟,并降低部署成本,商用/专业级领域逐渐成为增速很快的细分赛道。
与家用割草机器人相比,商用割草机器人在功能和性能上有几大特殊之处。
一是,可作业面积大,甚至需要能支持1万m²以上的场地,因此需要长续航能力;二是,需要具备连续作业的能力,比如一天作业超过8个小时,且必须可夜间/雨天作业;三是,需要支持复杂多变的作业环境;四是,需要能集中管理、批量OTA升级、防盗/防损等;五是,由于产品通常具备高功率大排放等特性,还需要符合法规方面的要求,比如,部分欧美国家有噪音≤60 dB、排放零污染等要求。
因而,在产品设计方面,商用割草机器人也有一些特殊性。比如,整机设计偏向于低矮小巧承载式车身,另外,通常具备高效大功率行走系统、防溜坡系统、发动机冲击保护装置、浮动式刀盘和自适应割草装置等。
技术发展趋势
目前, 商用割草机器人正逐渐跨越“物理边界”,走向“集群智能”。到了2026年,商用割草机器人的技术体系已实现较明显的升级:
1)无边界与多传感融合逐渐成为主流,让设备能自主完成大面积区域建图、动态避障和路径规划;
2)多机协同与云端调度
商用场景面积庞大,单机作业效率不足,通常需要多机协作。但这又引入了多机协同管理的难题,和小庭院的单机场景相比,复杂度增加了不少。
3)能源与底盘升级
逐步向长续航、快充、低功耗的锂电化方向升级,配合全轮驱动(AWD)和大功率平台,以适应商用场景的陡坡和坑洼地形。
市场普及
从技术成熟到市场普及,商用赛道仍需要3~5年甚至更长的时间去打磨产品的可靠性与场景适配力。
行业正从单一产品竞争转向场景化解决方案竞争。未来的赛道玩家不仅卖设备,还需要提供 “无人机巡检+多台割草机器人协同+云端园林SaaS管理” 的整体服务,甚至走向RaaS(机器人即服务)的租赁运营模式。
另外,商用割草机器人也很可能将会从”替代人工”进化为”草坪数据入口”,包括集成土壤湿度、草高监测、生长预测等方面数据。
来源公众号:棱角机器人(ID:gh_1cb11f123ea0)关注庭院、家用和商用场景的移动机器人应用,致力于价值传播。
本文由奇赞合作媒体 @棱角机器人 发布,未经许可,禁止转载、采集。
该文观点仅代表作者本人,奇赞平台仅提供信息存储空间服务。