
7月15日,由短剧自习室主办的AI短剧(文娱)出海大会在北京举办。大会以“从AI短剧到AI文娱,中国内容产业的全球化机遇”为主题,汇聚全球AI短剧产业链29位行业领袖,共同探讨AI驱动下中国内容产业全球化发展的新机遇。
作为大会开场分享,短剧自习室主理人羊阳发表《AI短剧出海——从“规模扩张”到“生产重构”的代际更迭》主题演讲。
羊阳从海外短剧市场最新数据出发,拆解AI正在如何改变短剧行业的生产模式、商业逻辑以及未来文娱产业的发展方向。
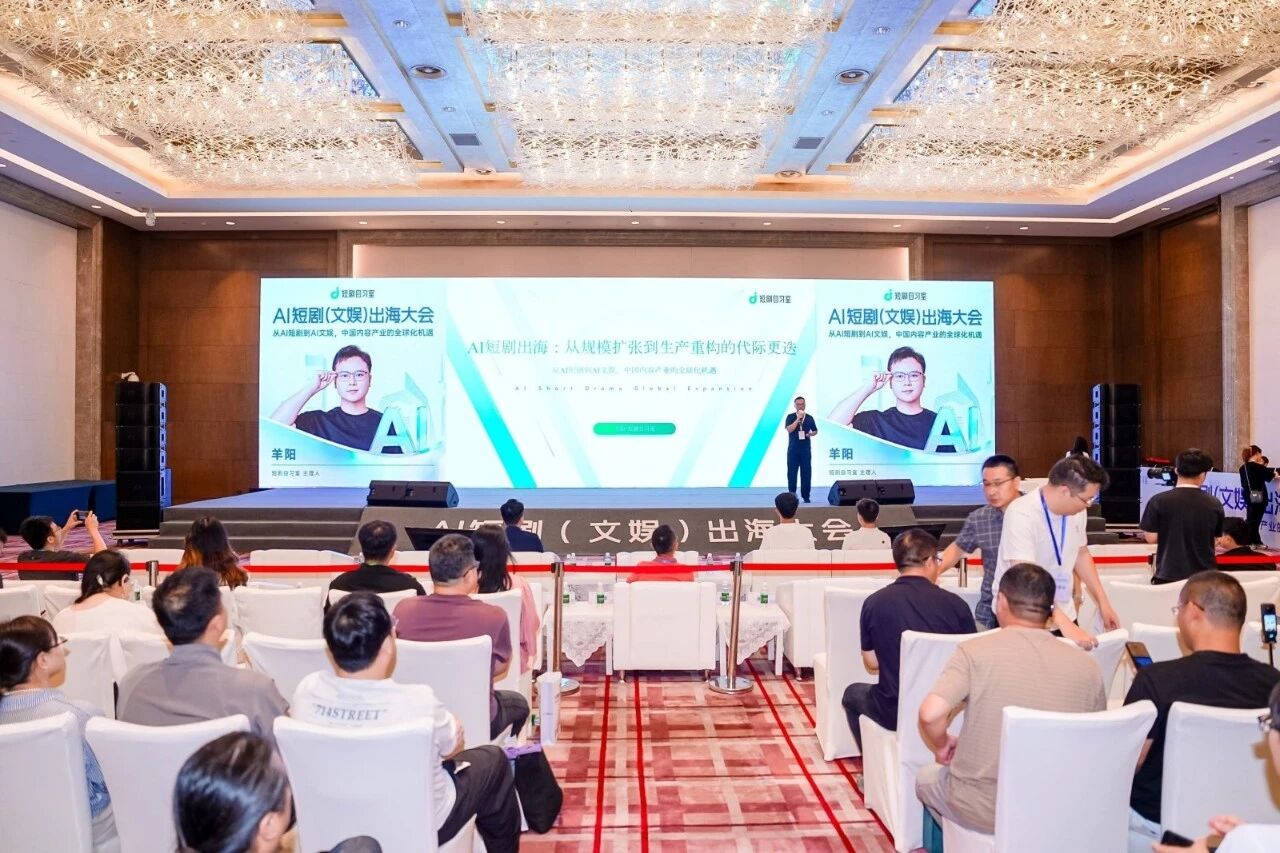
现场的嘉宾、各位企业伙伴,大家早上好!非常荣幸今天有机会在这里和大家做一次 AI 短剧出海的交流。
我今天分享的主题是“AI短剧出海:从‘规模扩张’到‘生产重构’的代际更迭”。今天活动的主题比较宏观,是从AI短剧到 AI文娱,以及中国内容产业全球化的机遇。我们一直在关注短剧领域,所以今天想从这个充满变化的行业入手,和大家探讨一下,AI正在给内容行业带来哪些改变。
01 海外市场的流动性在加强
首先简单介绍一下短剧自习室。我们从2022年开始关注国内外短剧行业的发展变化,日常会做行业报道,也会进行国内外短剧数据的监测和分析。目前公众号有10万以上粉丝、3万以上行业私域,覆盖8000多家短剧企业,公众号单月阅读人数最高可达150万。
我们现在正在撰写《2026年上半年短剧出海报告》和一份AI短剧行业报告。今天的分享,就从最新数据开始。
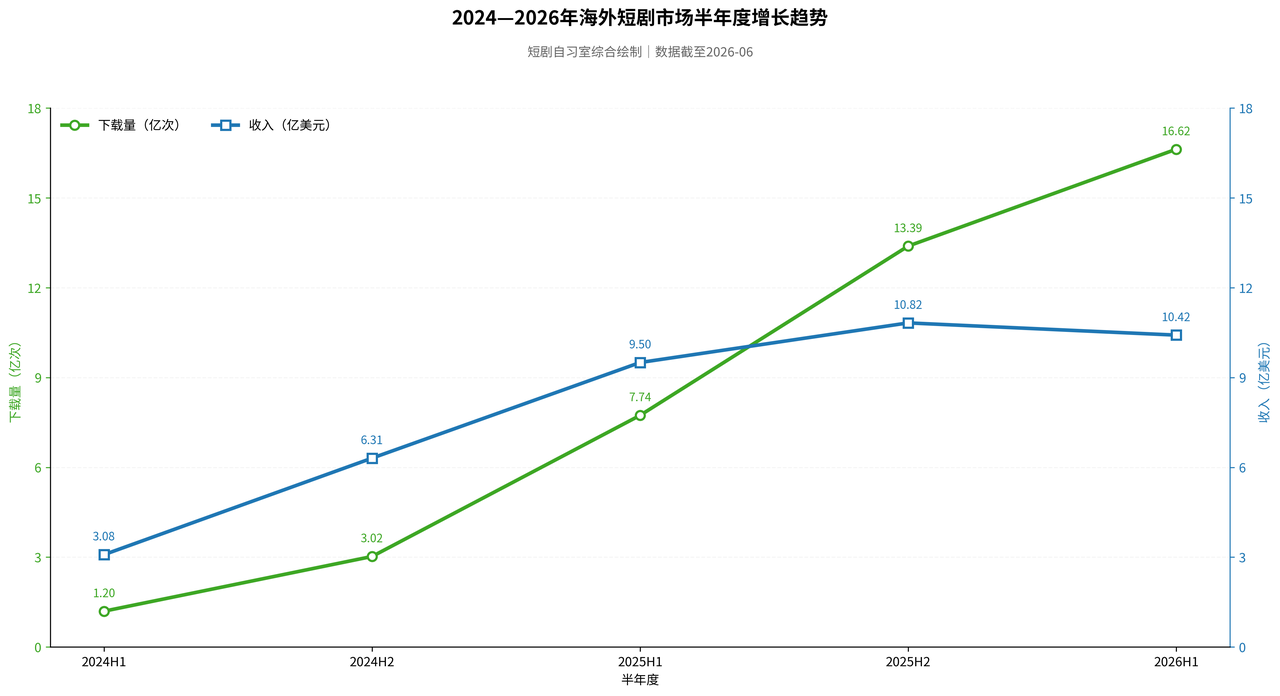
2026 年上半年,海外短剧应用一共完成了约16.62亿次下载,环比2025年下半年增长24.0%;IAP 收入约10.42亿美元,环比下降3.8%。这里说明一下数据口径:数据来自Sensor Tower,监测渠道为App Store和Google Play;收入指应用内付费点播和会员订阅的净收入,不包含广告变现。市场份额数据基于当前统计的1549 款短剧App。
从这组数据不能简单地说,2026年上半年的短剧市场在下滑。更重要的是,我们看到用户规模和IAP收入开始出现分化。
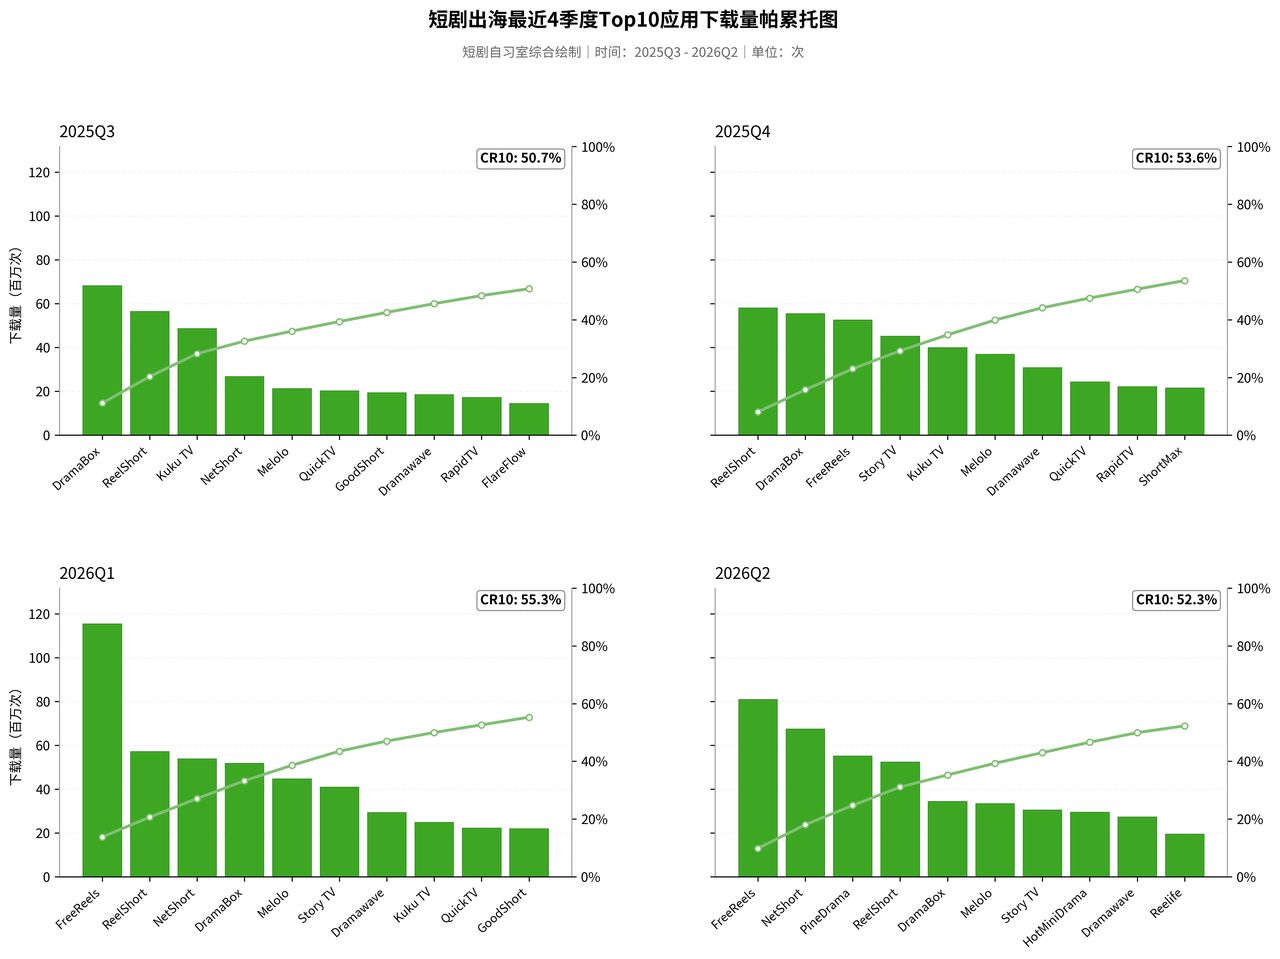
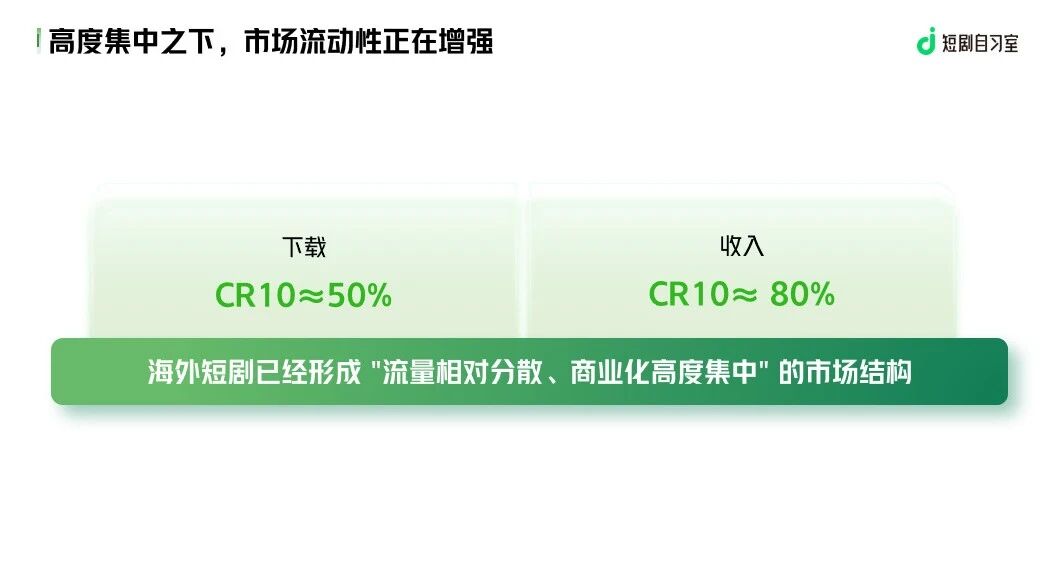
先看下载。最近四个季度,下载量排名前十的应用所占份额一直维持在50%左右:2025年第三季度是50.7%,2026 年第二季度是52.3%。也就是说,头部产品当然重要,但用户入口始终比较分散。再叠加上半年下载量24.0%的增长,可以看到新增用户并没有完全流入头部产品,而是被更多产品承接。
再看收入。2026 年第二季度,收入CR10是77.5%,也就是说,头部十款短剧应用仍然拿走了超过四分之三的IAP收入。所以,短剧出海在收入端仍然是一个集中度非常高的行业。但从时间维度看,收入CR10已经从2025年第三季度的80.2%降到77.5%,头部格局在边际松动。
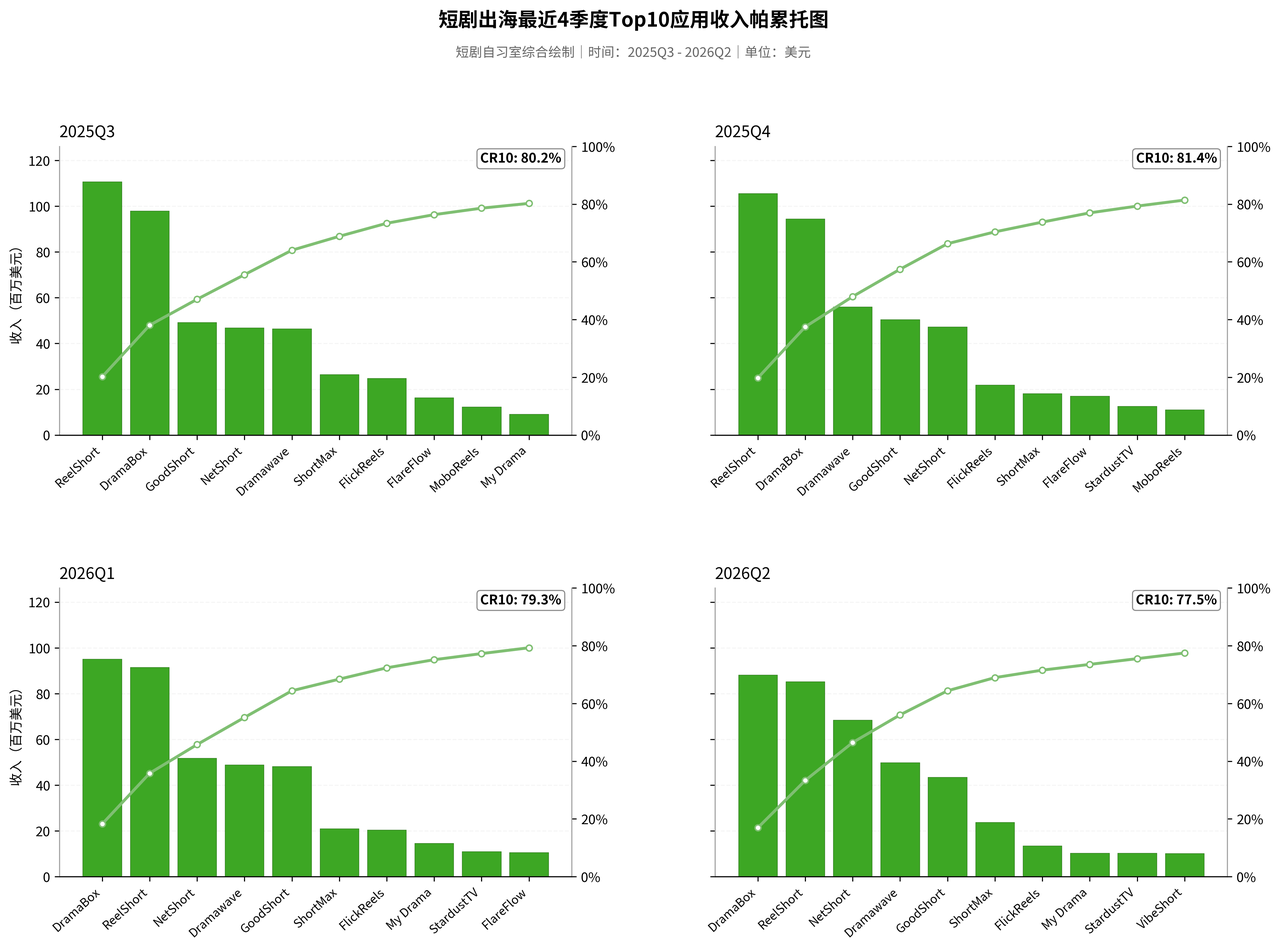
把这两个数据放在一起看,我们可以得到一个结论:海外短剧已经形成“流量相对分散、商业化高度集中”的市场结构;在高度集中之下,市场流动性正在增强。
02 从 App 生意走向全球平台争夺的内容供给
我们拉取了2026年第一、第二季度新进入TOP20的产品。下载榜里,第二季度有Reelife、FreeDrama、VibeShort、BonusTV,第一季度有 HotMiniDrama、PineDrama、LuckyDramas、LuckyDrama。收入榜里,第二季度有VibeShort 和 StoryReel,第一季度有Vigloo和Shortical。
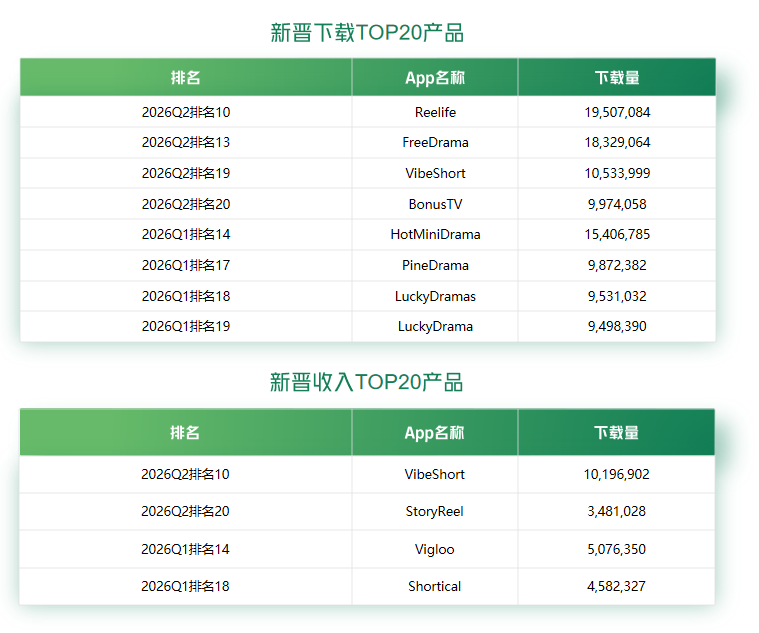
越来越多的新产品开始获得用户,也开始获得商业化机会。这说明市场格局并没有固化。大用户市场与高付费市场,正在形成两套生态。
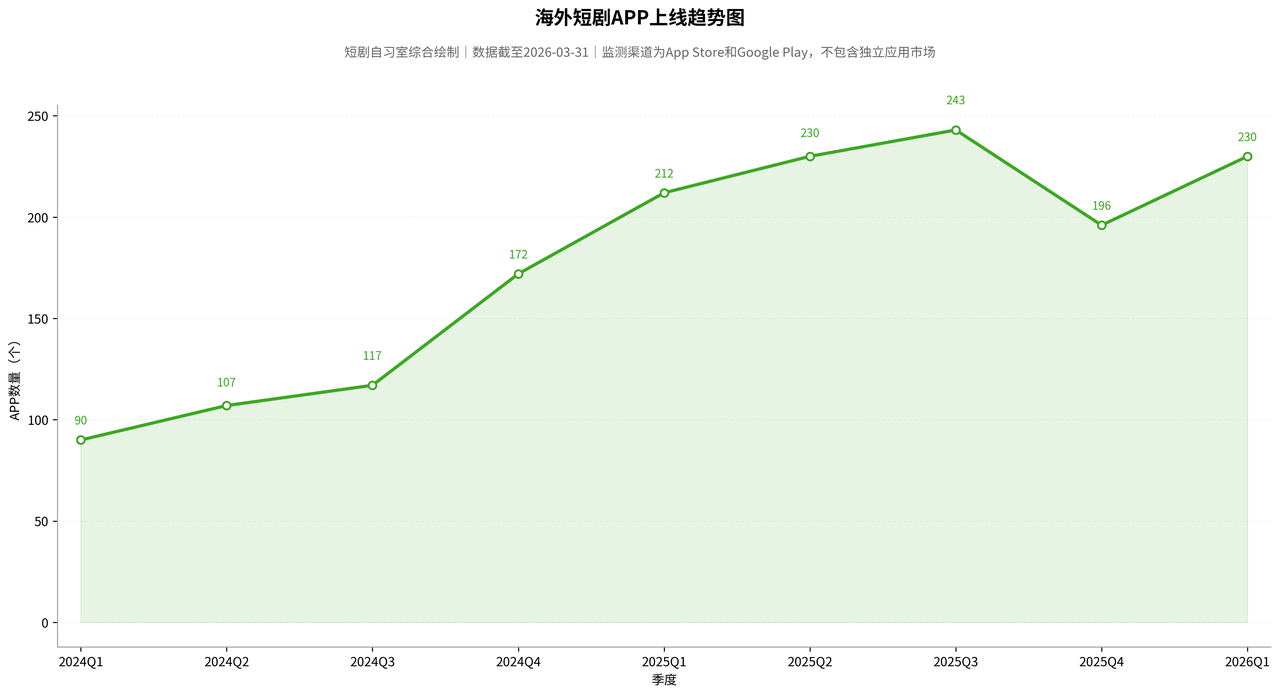
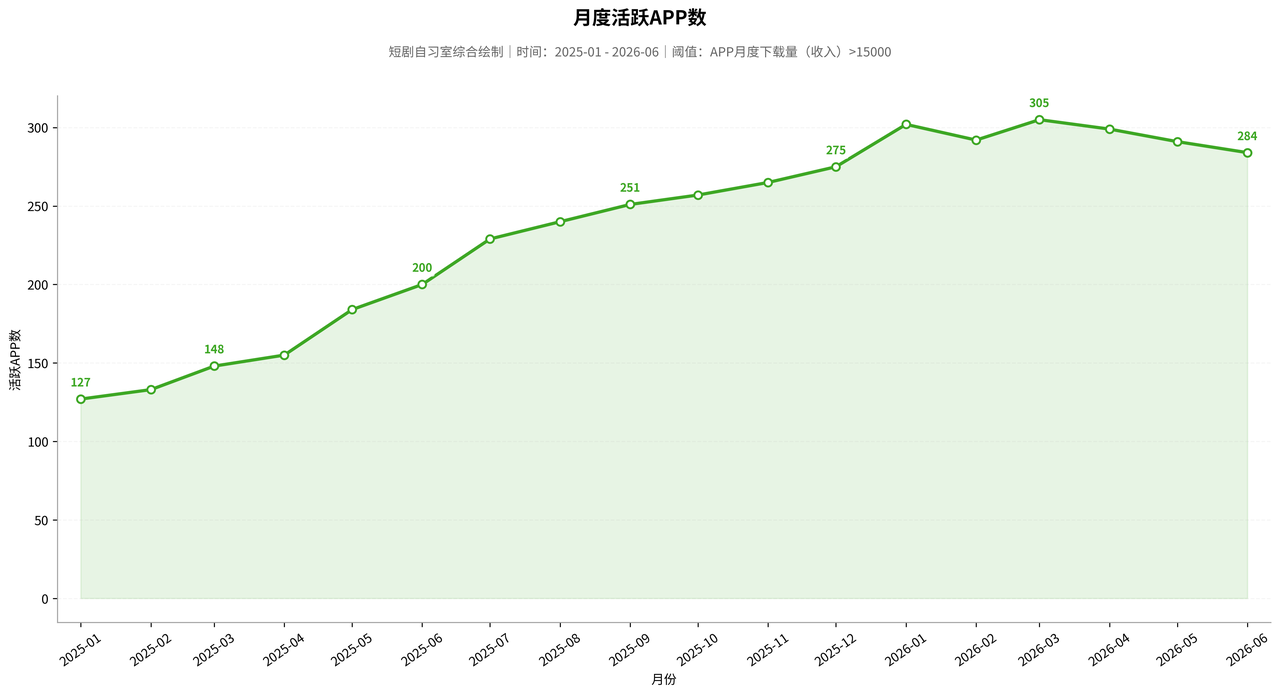
另外一个很有意思的现象是,短剧出海在市场格局上呈现出两极分化。
从下载看,2026 年上半年印度尼西亚贡献了 21.03%,印度贡献了 20.71%,巴西贡献了 10.55%。这些是大规模用户、新兴市场和免费内容驱动的市场。但在 IAP 收入端,完全是另一张地图:美国贡献了 36.24%,日本是 6.66%,韩国是 3.55%。
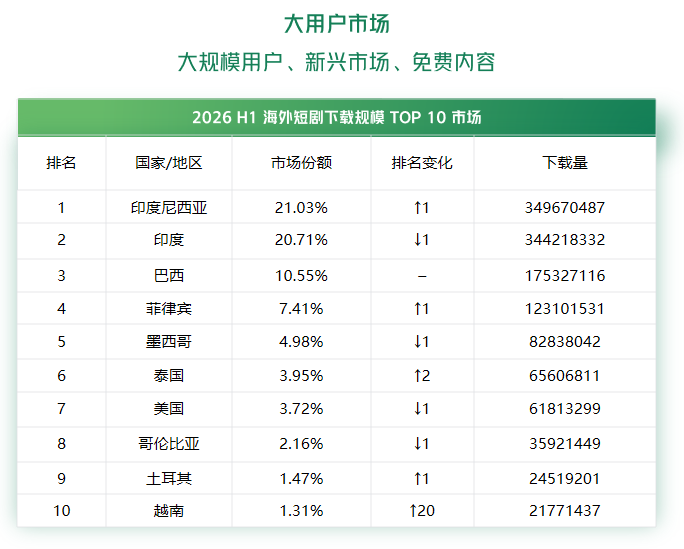
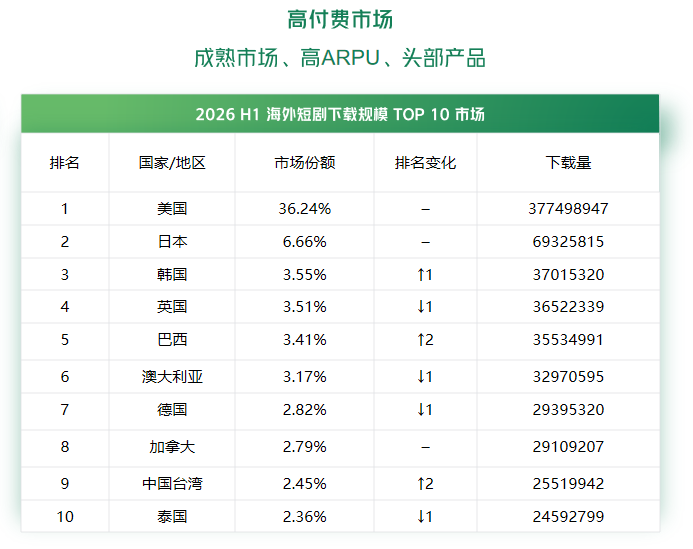
也就是说,我们通常理解的“大用户市场”和“高付费市场”,基本上已经形成了两个生态。不同市场,正在跑出不同的短剧生意。
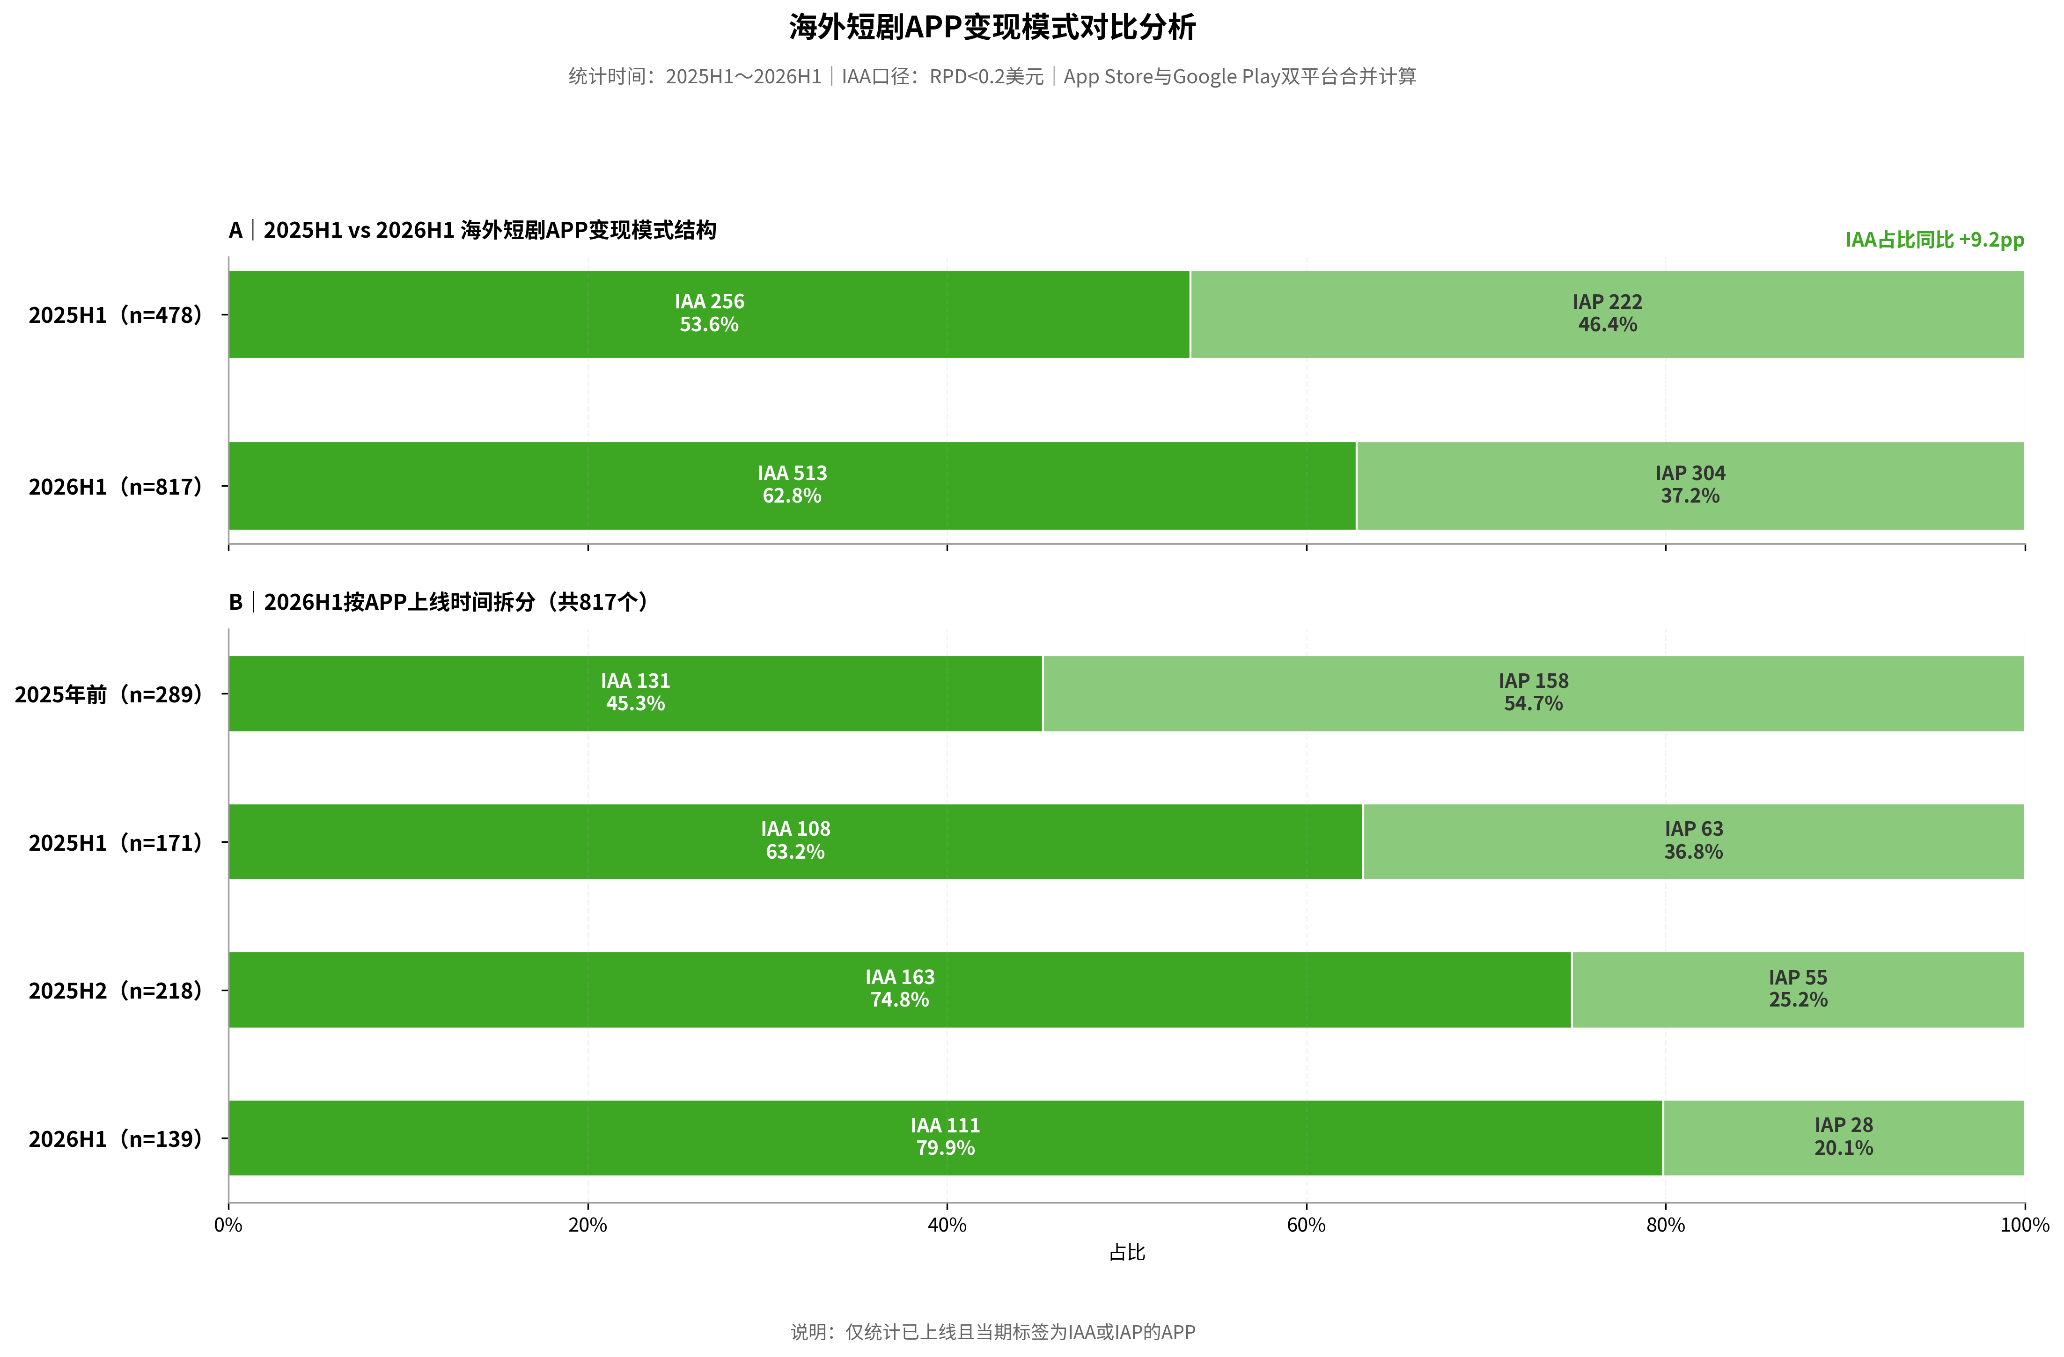
我们再看变现模式。对2026年上半年仍在线的 817 个App做时间拆分,2025 年以前上线的产品中,IAA为主的占比是 45.3%;到 2026 年上半年上线的产品,这一比例已经达到 79.9%。随着用户市场扩大,海外短剧正在形成更加多元的增长和变现路径。
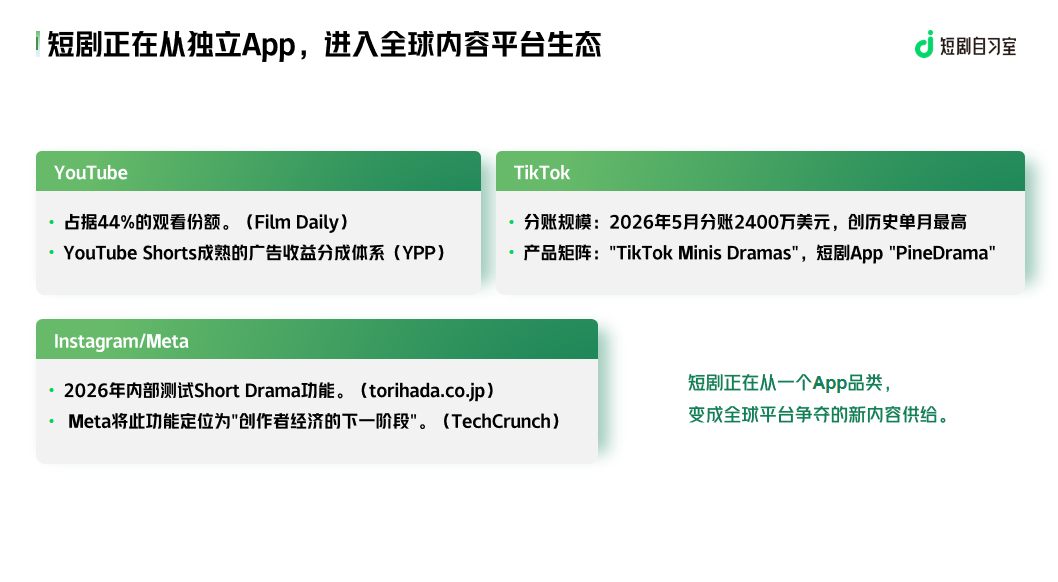
之前大家做短剧出海,可能主要从App开始,因为App有自己的用户。但随着市场发展,短剧已经不再只是一个App生意。
我们可以看到,YouTube占据 44% 的观看份额,并且有成熟的Shorts广告收益分成体系;TikTok在 2026 年 5 月的短剧分账达到 2400 万美元,创下单月新高,同时还在扩展TikTok Minis Dramas 和短剧 App PineDrama 等产品矩阵;Instagram和Meta也在 2026 年内部测试Short Drama功能。
也就是说,短剧正在从独立App进入全球内容平台生态,从一个App品类变成全球平台争夺的新内容供给。更多市场、更多平台、更高频更新,都意味着行业需要更大规模、更低成本的内容供给。
从 2022 年到 2025 年,行业一直在尝试解决一个问题:在本土寻找成本更低、更加成熟的内容供应链。但传统的内容供给方式,能不能满足这么大的市场需求?这是一个非常大的挑战。在这个时候,AI短剧恰如其时地出现了。
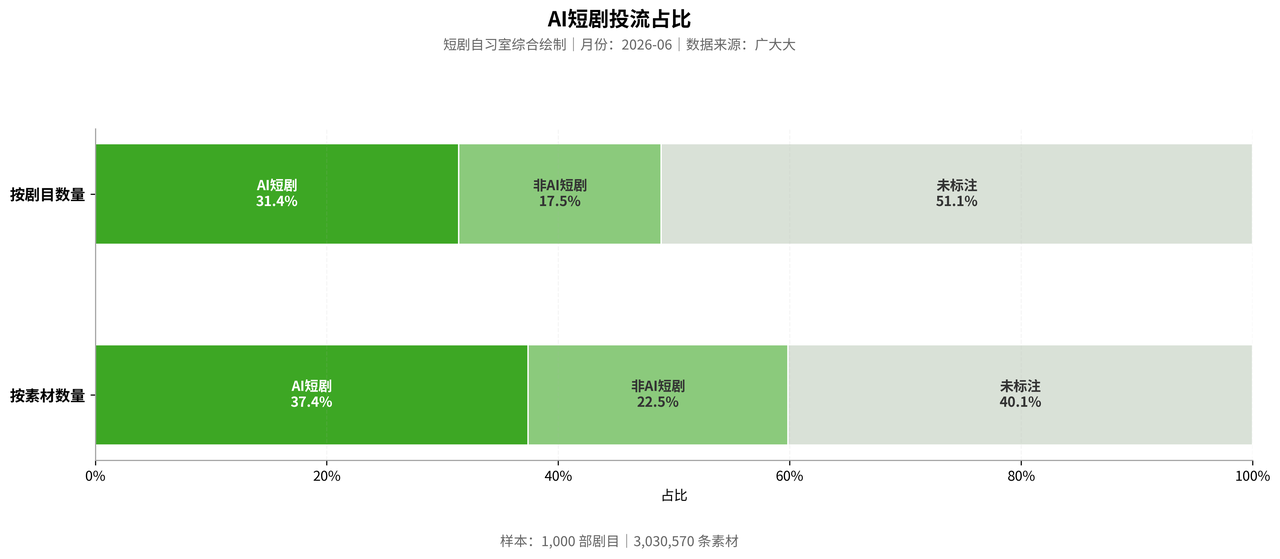
我们统计了广大大2026 年6月的投流数据。在1000部剧目的样本中,按剧目数量计算,AI 短剧占 31.4%,非 AI 短剧占 17.5%,还有 51.1% 未标注;按 303.057 万条素材计算,AI 短剧占37.4%,非 AI 短剧占22.5%,未标注占 40.1%。在已经标注的样本里,AI 短剧的占比接近非 AI短剧的两倍。AI短剧正在成为新的供给变量。
但如果AI只是把内容供给提高了一个数量层级,我觉得它的意义还没有那么大。更重要的是,AI带来的是短剧开始换一种方式生产。
过去做真人短剧,要经历剧本、制片、导演、演员、场地、拍摄、后期和发布,最小的生产单位是“剧组”。一家头部公司可能要管理很多剧组。AI介入以后,从创意和IP,到模型、工作流、生成和发布,最小的生产单位变成了“工作流”。优秀的内容公司,未来管理的可能不再是多少个剧组,而是强大的创意团队、成熟的工作流,以及高效的数据反馈。
03 短剧率先形成 AI 内容生产闭环
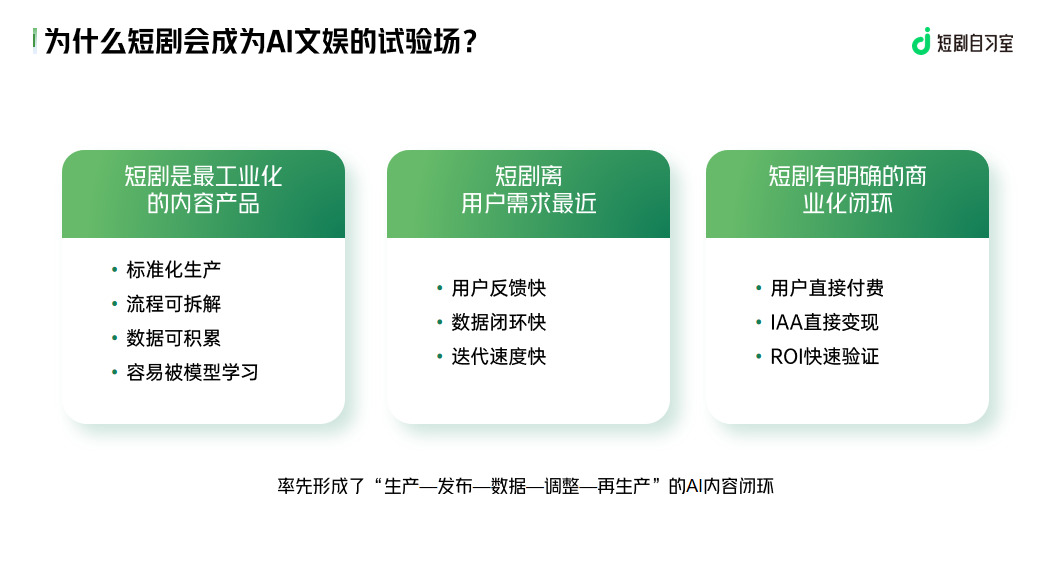
为什么短剧可能会成为AI文娱最先跑通的试验场?我觉得有三个原因。
第一,短剧是最工业化的内容产品。它的生产比较标准化,流程可以拆解,数据可以积累,也更容易被模型学习。第二,短剧离用户需求最近,用户反馈和数据闭环都很快,迭代速度也快。第三,短剧有明确的商业化闭环,无论是用户直接付费,还是IAA变现,都可以快速验证ROI。
所以在内容行业里,短剧可能率先形成了“生产—发布—数据—调整—再生产”的AI内容闭环。回过头来看,这件事依赖的就是先进的模型、成熟的工作流和及时的数据反馈。
今天,这个变化发生在短剧行业。未来,它也可能发生在网文、漫画、动画、游戏、电视剧和电影等领域。今天的AI短剧,可能就是明天AI文娱的预演。
最后我想用一句话结束今天的分享:短剧让中国向全球输出了一种内容商业模式;AI短剧,可能让中国第一次有机会输出一种新的内容生产方式。
以上就是我的分享,谢谢大家!也欢迎大家关注我们正在撰写的《2026年上半年短剧出海报告》。
来源公众号:短剧自习室(ID:duanjuzxs)聚焦短剧,提供及时资讯,刻画和解读行业,为从业者提供交流平台。
本文由奇赞合作媒体 @短剧自习室 发布,未经许可,禁止转载、采集。
该文观点仅代表作者本人,奇赞平台仅提供信息存储空间服务。